দোকানের কাউন্টারে কার্ড এগিয়ে দেওয়া, মোবাইলে একটি কোড স্ক্যান করা কিংবা ঘরে বসে বিদ্যুৎ বিল মেটানো, দৈনন্দিন লেনদেনের অভ্যাস প্রতিনিয়ত বদলে যাচ্ছে। সঙ্গে বাড়ছে কিছু জরুরি প্রশ্ন। টাকা কোন ব্যাংক হিসাব থেকে কাটছে, বাড়তি কোনো চার্জ লাগছে কি না বা পেমেন্ট আটকে গেলে কার কাছে যেতে হবে?
তাই অনেক সময় সুবিধাজনক একটি লেনদেনও বিভ্রান্তির কারণ হতে পারে যদি মাধ্যমটির নিয়ম জানা না থাকে।
এই নিবন্ধে আমরা ডিজিটাল পেমেন্টের ধারণা, প্রধান ধরন ও কাজের প্রক্রিয়া নিয়ে আলোচনা করব। পাশাপাশি জানব সম্ভাব্য খরচ, নিরাপত্তা, সঠিক মাধ্যম বেছে নেওয়ার উপায় এবং লেনদেনে সমস্যা হলে করণীয় সম্বন্ধে।
ডিজিটাল পেমেন্ট কী?
ডিজিটাল পেমেন্ট হলো এমন অর্থ পরিশোধ বা স্থানান্তর প্রক্রিয়া যা হাতে নগদ বিনিময়ের পরিবর্তে ইলেকট্রনিক ব্যবস্থার মাধ্যমে সম্পন্ন হয়। ব্যাংক হিসাব, কার্ড, মোবাইল আর্থিক সেবা বা সমর্থিত ডিজিটাল ওয়ালেট ব্যবহার করে এ ধরনের লেনদেন করা যায়।
এটি কোনো একক অ্যাপ বা প্রতিষ্ঠানের নাম নয়। দোকানে কার্ড দিয়ে কেনাকাটা, মোবাইল আর্থিক সেবায় বিল পরিশোধ এবং ব্যাংকের অ্যাপ দিয়ে টাকা পাঠানো, সবই ডিজিটাল পেমেন্টের অন্তর্ভুক্ত।
তবে প্রতিটি ক্ষেত্রে অর্থের উৎস এক নয়। ডেবিট কার্ডে সাধারণত নিজের ব্যাংক হিসাবের অর্থ, ওয়ালেটে থাকা ব্যালান্স কিংবা ক্রেডিট কার্ডের অনুমোদিত ঋণসীমা থেকে পেমেন্ট হতে পারে। তাই ডিজিটাল পেমেন্ট করলেই নতুন ঋণ তৈরি হয়, এমন নয়।
ডিজিটাল পেমেন্ট ও অনলাইন পেমেন্ট কি একই?
অনলাইন পেমেন্ট ডিজিটাল পেমেন্টের একটি অংশ। ওয়েবসাইট বা অ্যাপে কেনাকাটার মূল্য পরিশোধ করলে সেটি অনলাইন পেমেন্ট। অন্যদিকে, দোকানের POS মেশিনে কার্ড দিয়ে মূল্য পরিশোধও ডিজিটাল পেমেন্ট, যদিও ক্রেতা কোনো ওয়েবসাইট ব্যবহার করছেন না।
সব ডিজিটাল লেনদেনে ব্যবহারকারীর নিজস্ব ইন্টারনেট সংযোগও প্রয়োজন হয় না। কিছু মোবাইল আর্থিক সেবায় USSD কোড ডায়াল করে লেনদেন করা যায়। বিকাশের অফিসিয়াল তথ্য অনুযায়ী, তাদের USSD সেবা ইন্টারনেট ছাড়াই ব্যবহার করা যায়। তবে মোবাইল নেটওয়ার্ক ও সংশ্লিষ্ট সেবা সচল থাকতে হবে।
ডিজিটাল পেমেন্টের প্রধান ধরন
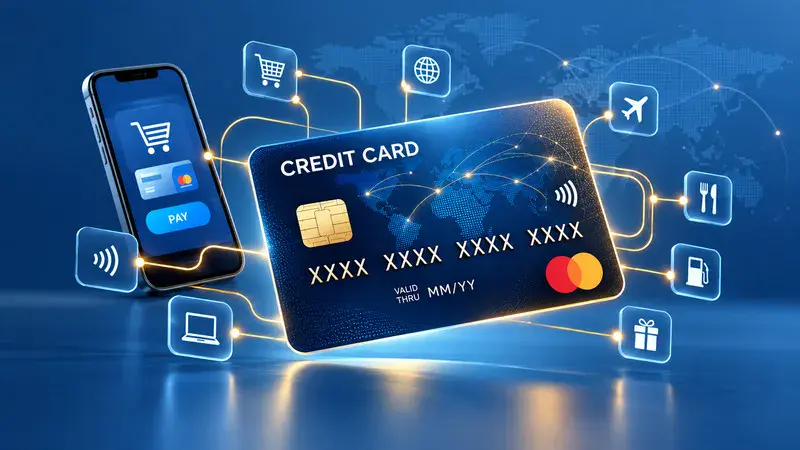
ডিজিটাল পেমেন্টের প্রধান ধরনগুলোর মধ্যে রয়েছে কার্ডভিত্তিক পেমেন্ট, মোবাইল ফাইন্যান্সিয়াল সার্ভিস, ইন্টারনেট ব্যাংকিং এবং কিউআর কোডভিত্তিক পেমেন্ট। একই কেনাকাটায় একাধিক মাধ্যম ব্যবহারের সুযোগ থাকলেও অর্থের উৎস, ব্যবহারের পদ্ধতি, গ্রহণযোগ্যতা ও খরচে পার্থক্য রয়েছে।
মোবাইল আর্থিক সেবা ও ডিজিটাল ওয়ালেট
মোবাইল আর্থিক সেবা বা Mobile Financial Services (MFS) ব্যবহার করে অনুমোদিত সুবিধা অনুযায়ী টাকা পাঠানো, দোকানে পেমেন্ট এবং বিল পরিশোধ করা যায়। বাংলাদেশে বিকাশ ও রকেট এর পরিচিত উদাহরণ।
MFS এবং ব্যাংকের মোবাইল অ্যাপ একই জিনিস নয়। ব্যাংকের অ্যাপে সাধারণত সংশ্লিষ্ট ব্যাংক হিসাব পরিচালিত হয়, আর MFS হিসাবে আলাদা ব্যালান্স থাকে। ডিজিটাল ওয়ালেটের ধরন অনুযায়ী সেখানে অর্থ রাখা বা সংযুক্ত কার্ড দিয়ে পেমেন্টের সুবিধাও থাকতে পারে।
ডেবিট, ক্রেডিট ও প্রিপেইড কার্ড
কার্ড দিয়ে দোকানের POS মেশিনে বা সমর্থিত অনলাইন পেমেন্ট পেজে মূল্য পরিশোধ করা যায়। ডেবিট কার্ডে সাধারণত ব্যাংক হিসাবের ব্যবহারযোগ্য অর্থ, ক্রেডিট কার্ডে অনুমোদিত ঋণসীমা এবং প্রিপেইড কার্ডে আগে জমা করা অর্থ ব্যবহার হয়।
কার্ড ও মেশিনে প্রয়োজনীয় সুবিধা থাকলে কার্ড কাছে ধরেই কন্ট্যাক্টলেস পেমেন্ট করা যায়। মোবাইল দিয়ে একইভাবে পেমেন্ট করতে সমর্থিত ডিভাইস, পেমেন্ট সেবা ও প্রয়োজনীয় সেটআপ লাগে। শুধু ফোনে Near Field Communication (NFC) থাকলেই সব কার্ড দিয়ে পেমেন্ট করা যাবে, এমন নয়।
QR কোডের মাধ্যমে পেমেন্ট
Quick Response (QR) কোডের মাধ্যমে পেমেন্ট করতে সমর্থিত অ্যাপ দিয়ে বিক্রেতার কোড স্ক্যান করা হয়। এরপর প্রাপকের পরিচয় ও অর্থের পরিমাণ যাচাই করে লেনদেন অনুমোদন করতে হয়।
QR কোড নিজে টাকা রাখে না। এটি পেমেন্টের প্রয়োজনীয় তথ্য শনাক্ত বা আদানপ্রদানের একটি মাধ্যম। অর্থ আসে সংযুক্ত ব্যাংক হিসাব, কার্ড বা ওয়ালেট থেকে।
বাংলাদেশ ব্যাংকের Bangla QR কোড অংশগ্রহণকারী প্রতিষ্ঠানগুলোর মধ্যে সমন্বিত QR পেমেন্টের জন্য তৈরি। তবে যেকোনো অ্যাপ দিয়ে যেকোনো QR কোডে পেমেন্ট করা যাবে, এমন ধরে নেওয়া ঠিক নয়। পেমেন্টের আগে নিজের অ্যাপ ও বিক্রেতার কোডের সমর্থন (compatibility) যাচাই করুন।
ব্যাংক হিসাব থেকে অর্থ স্থানান্তর
ইন্টারনেট ব্যাংকিং বা ব্যাংকের মোবাইল অ্যাপ দিয়ে নিজের বা অন্যের ব্যাংক হিসাবে টাকা পাঠানো যায়। বাংলাদেশে আন্তব্যাংক লেনদেনে NPSB, BEFTN ও RTGS ব্যবহার করা হয়।
এসব ব্যবস্থার কাজ, প্রক্রিয়াকরণের সময় ও শর্ত এক নয়। কোনো লেনদেন দ্রুত সম্পন্ন হতে পারে (NPSB ব্যবহার করে তাৎক্ষণিকভাবে এক ব্যাংক থেকে অন্য ব্যাংকে অর্থ স্থানান্তর করা যায়), আবার কোনটির জন্য নির্ধারিত প্রক্রিয়াকরণ সময় বা কার্যদিবসের প্রয়োজন হতে পারে। তাই জরুরি অর্থ পাঠানোর আগে ব্যাংকের দেখানো সময়, সীমা ও চার্জ যাচাই করুন।
ওয়েবসাইট ও অ্যাপের পেমেন্ট গেটওয়ে
অনলাইন দোকানের পেমেন্ট পৃষ্ঠায় কার্ড, MFS বা অন্য সমর্থিত মাধ্যম বেছে নেওয়ার ব্যবস্থা থাকে। পেমেন্ট গেটওয়ে বিক্রেতার ওয়েবসাইট ও সংশ্লিষ্ট পেমেন্ট ব্যবস্থার মধ্যে প্রয়োজনীয় তথ্য আদানপ্রদানে ভূমিকা রাখে।
গেটওয়ে নিজে আলাদা অর্থের উৎস নয়। আপনি যে কার্ড বা হিসাব নির্বাচন করেন, সেই মাধ্যমের নিয়ম অনুযায়ী অর্থ পরিশোধ হয়।
ডিজিটাল পেমেন্ট কীভাবে কাজ করে?
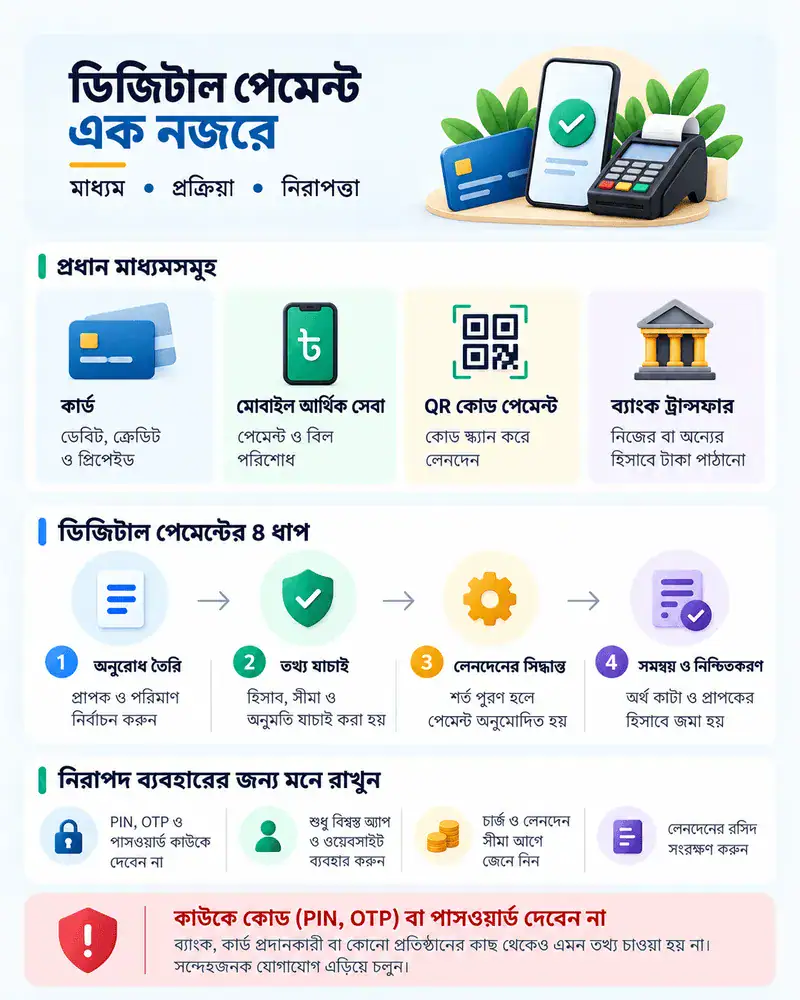
মাধ্যমভেদে বিস্তারিত প্রক্রিয়া আলাদা হলেও সাধারণভাবে একটি ডিজিটাল পেমেন্টকে চারটি ধাপে বোঝা যায়।
১. পেমেন্টের অনুরোধ তৈরি হয়
ক্রেতা কার্ড ব্যবহার করেন, QR কোড স্ক্যান করেন অথবা অ্যাপে প্রাপক ও অর্থের পরিমাণ নির্বাচন করেন। এর মাধ্যমে নির্দিষ্ট অর্থ পরিশোধের অনুরোধ তৈরি হয়।
২. প্রয়োজনীয় তথ্য ও অনুমতি যাচাই করা হয়
সংশ্লিষ্ট ব্যবস্থা হিসাবের অবস্থা, ব্যবহারযোগ্য অর্থ বা ঋণসীমা এবং প্রযোজ্য লেনদেনসীমা যাচাই করে। প্রয়োজন অনুযায়ী PIN, OTP বা অন্য অনুমোদন লাগতে পারে। তবে সব পেমেন্টে একই যাচাইপদ্ধতি অনুসরণ করা হয় না।
৩. লেনদেনের অবস্থা নির্ধারিত হয়
প্রয়োজনীয় শর্ত পূরণ হলে পেমেন্ট অনুমোদিত হয়। শর্ত পূরণ না হলে অনুরোধ প্রত্যাখ্যাত হতে পারে। আবার প্রযুক্তিগত সমস্যায় লেনদেন সাময়িকভাবে অপেক্ষমাণ থাকতে পারে।
৪. অর্থের হিসাব সমন্বয় ও নিশ্চিতকরণ হয়
লেনদেনের ধরন অনুযায়ী অর্থ কাটা, সাময়িকভাবে আটকে রাখা এবং প্রাপকের হিসাবে জমা হওয়ার প্রক্রিয়া সম্পন্ন হয়। ক্রেতার কাছে অনুমোদনের বার্তা পৌঁছানো এবং বিক্রেতার চূড়ান্ত হিসাব সমন্বয় সব ব্যবস্থায় একই সময়ে হয় না।
তাই শুধু স্ক্রিনশটের ওপর নির্ভর না করে নিজের অ্যাপে লেনদেনের অবস্থা, রসিদ এবং বিক্রেতার নিশ্চিতকরণ মিলিয়ে দেখুন।
ডিজিটাল পেমেন্ট দিয়ে কী কী করা যায়?
পেমেন্টের এই প্রক্রিয়া ব্যবহার করে দৈনন্দিন বিভিন্ন প্রয়োজন মেটানো যায়। তবে কোন সুবিধা পাওয়া যাবে, তা নির্ভর করে সেবার অনুমোদন ও সংশ্লিষ্ট প্রতিষ্ঠানের গ্রহণযোগ্যতার ওপর।
- দোকানে কেনাকাটা: সুপারশপ, রেস্টুরেন্ট বা অন্যান্য প্রতিষ্ঠানে সমর্থিত কার্ড, QR বা মার্চেন্ট পেমেন্ট ব্যবহার করা যায়।
- বিল ও ফি পরিশোধ: সংশ্লিষ্ট প্রতিষ্ঠান যুক্ত থাকলে বিদ্যুৎ, গ্যাস, পানি, ইন্টারনেট কিংবা শিক্ষাপ্রতিষ্ঠানের ফি দেওয়া যায়। অনুমোদনের আগে গ্রাহক নম্বর, বিলের মাস ও পরিমাণ মিলিয়ে নিন।
- অনলাইন কেনাকাটা ও টিকিট: সমর্থিত ওয়েবসাইট বা অ্যাপে ডেবিট কার্ড, ক্রেডিট কার্ড, মোবাইল ওয়ালেট বা অন্য অনুমোদিত পদ্ধতিতে পণ্যের মূল্য ও টিকিটের ভাড়া পরিশোধ করা যায়। পেমেন্ট সফল হওয়ার পাশাপাশি অর্ডার বা টিকিট নিশ্চিত হয়েছে কি না তা যাচাই করুন।
- অর্থ পাঠানো ও গ্রহণ: ব্যক্তিগত অর্থ স্থানান্তর, বেতন বা ব্যবসায়িক পাওনা গ্রহণে সংশ্লিষ্ট ডিজিটাল ব্যবস্থা ব্যবহার করা যায়।
- সাবস্ক্রিপশন: অনুমোদন সাপেক্ষে কিছু সেবা নির্দিষ্ট সময় পরপর স্বয়ংক্রিয়ভাবে গ্রাহকের হিসাব থেকে অর্থ কেটে নিতে পারে। উদাহরণস্বরূপ, চরকি (Chorki) বা হইচইয়ের (Hoichoi) মতো সেবার সাবস্ক্রিপশন নবায়নের সময় এভাবে অর্থ কাটা হতে পারে। ব্যবহার বন্ধ করতে সেবাদাতার নিয়ম অনুযায়ী সাবস্ক্রিপশন বাতিল করুন। শুধু অ্যাপ মুছে ফেললে পেমেন্ট বন্ধ নাও হতে পারে।
ডিজিটাল পেমেন্টে কী কী চার্জ থাকতে পারে?
ডিজিটাল পেমেন্ট সুবিধা ব্যবহারের আগে সম্ভাব্য খরচও জানা প্রয়োজন। সব ডিজিটাল পেমেন্ট বিনা খরচে হয় না। গ্রাহক, বিক্রেতা ও লেনদেনের ধরন অনুযায়ী চার্জের দায়িত্ব আলাদা হতে পারে। তাই অনুমোদনের আগে মোট প্রদেয় অর্থ দেখুন।
| সম্ভাব্য খরচ | কখন প্রযোজ্য হতে পারে |
| অর্থ স্থানান্তরের ফি | নির্দিষ্ট Send Money বা ব্যাংক ট্রান্সফারে |
| বিল পরিশোধের চার্জ | সেবাদাতা, বিলের ধরন বা সুবিধার শর্ত অনুযায়ী |
| পেমেন্টের অতিরিক্ত ফি | নির্দিষ্ট মার্চেন্ট বা গেটওয়ের শর্তে |
| কার্ডের বার্ষিক বা সেবা ফি | কার্ড চালু রাখা ও সংশ্লিষ্ট সেবা ব্যবহারে |
| মুদ্রা রূপান্তর ও আন্তর্জাতিক চার্জ | অনুমোদিত বিদেশি মুদ্রার পেমেন্টে |
| Cash Out ফি | ওয়ালেটের অর্থ নগদে নিতে |
| প্রযোজ্য কর বা VAT | সংশ্লিষ্ট ফি ও সেবার নিয়ম অনুযায়ী |
ক্যাশ আউটের খরচ এবং দোকানে সরাসরি পেমেন্টের খরচ এক নয়। বিক্রেতাকে সরাসরি পেমেন্টের সুযোগ থাকলে, আগে নগদ তুলে পরে মূল্য পরিশোধের তুলনায় মোট খরচ ভিন্ন হতে পারে।
একইভাবে, ক্যাশব্যাককে নিশ্চিত সাশ্রয় ধরে নেওয়া ঠিক নয়। ন্যূনতম কেনাকাটা, সর্বোচ্চ ক্যাশব্যাক, সময়সীমা ও যোগ্যতার শর্ত দেখে সিদ্ধান্ত নিন।
ডিজিটাল পেমেন্টের সুবিধা ও সীমাবদ্ধতা
খরচের পাশাপাশি সুবিধা ও সীমাবদ্ধতা বিবেচনা করলে নিজের প্রয়োজনের সঙ্গে মানানসই মাধ্যম বেছে নেওয়া সহজ হয়। ডিজিটাল পেমেন্ট সময় বাঁচাতে ও হিসাব রাখতে সাহায্য করে, তবে এর কার্যকারিতা নির্ভর করে গ্রহণযোগ্যতা এবং ব্যবহারকারীর সতর্কতার ওপর।
ডিজিটাল পেমেন্টের সুবিধা
- নগদ বহনের প্রয়োজন কমে: বিভিন্ন ক্ষেত্রে বড় অঙ্কের নগদ অর্থ ছাড়াই মূল্য পরিশোধ করা যায়।
- দূর থেকে লেনদেন করা যায়: কিছু বিল, ফি ও কেনাকাটার জন্য সরাসরি কাউন্টারে যাওয়ার প্রয়োজন কমে।
- খরচের হিসাব পাওয়া যায়: লেনদেনের ইতিহাস ও ডিজিটাল রসিদ মাসিক বাজেট এবং পাওনা মিলিয়ে দেখতে কাজে আসে।
- ব্যবসায় হিসাব রাখা সহজ হতে পারে: ডিজিটাল রেকর্ড বিক্রয়, অর্থপ্রাপ্তি ও অভিযোগের তথ্য যাচাইয়ে সাহায্য করে। তবে ব্যবসার নিজস্ব হিসাবও ঠিকভাবে রাখতে হয়।
ডিজিটাল পেমেন্টের সীমাবদ্ধতা ও ঝুঁকি
- প্রযুক্তিগত সমস্যা হতে পারে: নেটওয়ার্ক, বিদ্যুৎ, অ্যাপ বা পেমেন্ট ব্যবস্থার সমস্যায় লেনদেন আটকে যেতে পারে।
- সব জায়গায় গ্রহণযোগ্য নয়: একই কার্ড বা ওয়ালেট সব বিক্রেতা গ্রহণ করেন না। জরুরি প্রয়োজনে বিকল্প মাধ্যম রাখা কাজে আসে।
- ভুল প্রাপকের কাছে অর্থ যেতে পারে: ভুল নম্বর, হিসাব বা QR কোডে অনুমোদন দিলে অর্থ ফেরত পাওয়া সহজ নাও হতে পারে।
- প্রতারণা ও তথ্য চুরির ঝুঁকি থাকে: ভুয়া পেমেন্ট পেজ, ছদ্মপরিচয়ের ফোনকল এবং ক্ষতিকর অ্যাপের মাধ্যমে তথ্য নেওয়ার চেষ্টা হতে পারে।এ ধরনের প্রতারণা চিনতে সাইবার নিরাপত্তা ও ফিশিং সম্পর্কে জানা জরুরি।
- অপ্রয়োজনীয় খরচ বাড়তে পারে: দ্রুত পেমেন্ট ও অফারের প্রলোভনে বাজেটের বাইরে অপ্রয়োজনীয় কেনাকাটা বাড়তে পারে।
নিরাপদে ডিজিটাল পেমেন্ট করার নিয়ম
ডিজিটাল পেমেন্টে প্রতিটি লেনদেনে সতর্ক থাকা প্রয়োজন। প্রযুক্তিগত সুরক্ষা থাকলেও ভুল প্রাপককে অনুমোদন দেওয়া বা গোপন তথ্য প্রকাশ করার ঝুঁকি থেকে যায়।তাই লেনদেনের আগে, চলাকালে ও পরে কয়েকটি নিয়ম মেনে চলুন।
- PIN, OTP ও পাসওয়ার্ড কাউকে বলবেন না, সহায়তার নামে চাইলেও নয়।
- QR কোড স্ক্যানের পর প্রাপকের নাম ও অর্থের পরিমাণ মিলিয়ে নিন।
- ব্যাংক বা সেবাদাতার অফিসিয়াল ওয়েবসাইটের নির্দেশনা অনুসরণ করে অ্যাপ ইনস্টল করুন।
- অপরিচিত লিংকে কার্ডের তথ্য বা লগইন দেবেন না। শুধু Hypertext Transfer Protocol Secure (HTTPS) বা তালার চিহ্ন দেখেই ওয়েবসাইটকে বিশ্বস্ত ভাববেন না।
- ফোনে স্ক্রিন লক রাখুন এবং অ্যাপ ও অপারেটিং সিস্টেম হালনাগাদ করুন।
- অপরিচিত ব্যক্তির নির্দেশনায় স্ক্রিন শেয়ার বা দূর থেকে ফোন নিয়ন্ত্রণের অ্যাপ ব্যবহার করবেন না।
- অ্যালার্ট ও লেনদেনের ইতিহাস নিয়মিত দেখুন। অজানা পেমেন্ট দেখলে দ্রুত সেবাদাতাকে জানান।
- টাকা পাওয়ার জন্য কেউ পেমেন্ট অনুমোদন করতে বললে আগে বুঝুন, অনুরোধটি গ্রহণ করলে অর্থ আপনার হিসাবে আসবে, নাকি আপনার হিসাব থেকে যাবে।
- বিক্রেতা হিসেবে ক্রেতার দেখানো স্ক্রিনশটের ওপর নির্ভর না করে নিজের হিসাবে অর্থপ্রাপ্তি যাচাই করুন।
পেমেন্টের প্রযুক্তিগত সুরক্ষা বিক্রেতার সততার নিশ্চয়তা দেয় না। তাই অপরিচিত অনলাইন স্টোরে অগ্রিম অর্থ দেওয়ার আগে পরিচয়, যোগাযোগের তথ্য ও ফেরত নীতি (Refund Policy) যাচাই করুন।
টাকা কেটেছে, কিন্তু পেমেন্ট সফল হয়নি?
সতর্ক থাকার পরও প্রযুক্তিগত কারণে পেমেন্ট আটকে যেতে পারে। এমন হলে প্রথমে একই পেমেন্ট বারবার করা বন্ধ করুন। আগের লেনদেনের অবস্থা না বুঝে আবার অনুমোদন দিলে দ্বিগুণ অর্থ কাটার ঝুঁকি থাকে।
- অ্যাপ বা স্টেটমেন্টে লেনদেনটি সফল, ব্যর্থ নাকি অপেক্ষমাণ, তা দেখুন
- সময়, পরিমাণ, প্রাপকের তথ্য ও লেনদেন নম্বর বা Transaction ID সংরক্ষণ করুন।
- বিল বা অর্ডারের পেমেন্ট হলে সংশ্লিষ্ট প্রতিষ্ঠানের কাছে অবস্থা যাচাই করুন।
- ব্যাংক বা সেবাদাতার অফিসিয়াল চ্যানেলে অভিযোগ করে অভিযোগ নম্বর নিন।
- জানানো সময়ের মধ্যে সমাধান না হলে সেই নম্বর উল্লেখ করে অগ্রগতি জানতে চান।
ব্যর্থ লেনদেনের (Failed Transaction) অর্থ কখনো কখনো স্বয়ংক্রিয়ভাবে ফেরত আসে। তবে অপেক্ষমাণ অর্থের নিষ্পত্তি, ব্যর্থ পেমেন্টের অর্থ ফেরত এবং বাতিল অর্ডারের রিফান্ড আলাদা প্রক্রিয়া হতে পারে। সব ক্ষেত্রে একই সময়সীমা ধরে নেওয়া ঠিক নয়।
- ভুল প্রাপকের কাছে টাকা গেলে: দ্রুত সেবাদাতাকে জানান। নিজে অনুমোদন দেওয়া ভুল লেনদেনের অর্থ ফেরত পাওয়া নিশ্চিত নয়।
- অননুমোদিত লেনদেন হলে: সংশ্লিষ্ট কার্ড বা হিসাবের ব্যবহার বন্ধ করার ব্যবস্থা নিন এবং সেবাদাতাকে দ্রুত জানান। ফোন হারালেও হিসাব সুরক্ষিত করতে যোগাযোগ করুন।
অভিযোগের ক্ষেত্রে প্রথমে সংশ্লিষ্ট প্রতিষ্ঠান ও তার অভিযোগ বিভাগে বিষয়টি তুলুন। বাংলাদেশ ব্যাংকের আওতাধীন ব্যাংক বা MFS সংক্রান্ত অভিযোগ অমীমাংসিত থাকলে CIPC-এর সহায়তা নেওয়া যায়। এছাড়া, কর্মদিবসে ১৬২৩৬ নম্বরে হটলাইনে অথবা bb.cipc@bb.org.bd ইমেইল ঠিকানায় যোগাযোগ করতে পারবেন।
ডিজিটাল পেমেন্ট সম্পর্কে সাধারণ প্রশ্ন
ব্যাংক হিসাব ছাড়া কি ডিজিটাল পেমেন্ট করা যায়?
কিছু MFS বা ওয়ালেট সেবায় আলাদা ব্যাংক হিসাব ছাড়াই লেনদেন করা যায়। তবে সংশ্লিষ্ট সেবার পরিচয় যাচাই ও যোগ্যতার নিয়ম পূরণ করতে হবে।
প্রতিটি পেমেন্টে কি OTP লাগে?
না। মাধ্যম, লেনদেনের ধরন ও নিরাপত্তা ব্যবস্থার ওপর যাচাইপদ্ধতি নির্ভর করে। OTP না এলেই পেমেন্ট অবৈধ, এমন নয়। আবার OTP চাওয়া হলেই সেই অনুরোধ নিরাপদ, এটিও ঠিক নয়।
ডিজিটাল পেমেন্ট করলে কি সুদ দিতে হয়?
নিজের ব্যাংক বা ওয়ালেটের অর্থ দিয়ে পেমেন্ট করলে শুধু ডিজিটাল মাধ্যম ব্যবহারের কারণে ঋণের সুদ তৈরি হয় না। তবে ক্রেডিট কার্ড, ঋণ বা Pay Later সুবিধা ব্যবহার করলে সংশ্লিষ্ট শর্ত অনুযায়ী সুদ ও চার্জ থাকতে পারে।
দোকানে ফোন দিয়ে পেমেন্ট করতে কি NFC দরকার?
QR পেমেন্টের জন্য NFC প্রয়োজন নেই। কন্ট্যাক্টলেস ট্যাপ পেমেন্টের জন্য উপযুক্ত ডিভাইস, সমর্থিত সেবা ও টার্মিনাল লাগে।
পেমেন্ট সফল হলেও অর্ডার নিশ্চিত হয়নি কেন?
পেমেন্ট এবং বিক্রেতার অর্ডার ব্যবস্থার মধ্যে তথ্য সমন্বয়ে সমস্যা হতে পারে। Transaction ID দিয়ে বিক্রেতা ও পেমেন্ট সেবাদাতার কাছে যাচাই করুন।
দেশে চালু পেমেন্ট মাধ্যম কি বিদেশেও ব্যবহার করা যায়?
সব ক্ষেত্রে নয়। আন্তর্জাতিক ব্যবহার, মুদ্রা এবং সংশ্লিষ্ট ব্যাংক বা সেবার অনুমোদন আলাদাভাবে যাচাই করতে হয়। দেশীয় পেমেন্টের সুবিধা থাকলেই বিদেশি ওয়েবসাইটে ব্যবহার সম্ভব, এমন ধরে নেওয়া ঠিক নয়।
নিষ্কর্ষ
ডিজিটাল পেমেন্টের সুবিধা শুধু দ্রুত টাকা পাঠানোয় সীমিত নয়। এটি দৈনন্দিন কেনাকাটা, বিল পরিশোধ ও অর্থ স্থানান্তর সহজ করে এবং লেনদেনের হিসাব রাখতে সাহায্য করে। এসব সুবিধা কাজে লাগাতে অর্থের উৎস, প্রাপকের পরিচয়, মোট খরচ ও পেমেন্টের অবস্থা বোঝা প্রয়োজন।
নিজের প্রয়োজন অনুযায়ী মাধ্যম বেছে নিন, অনুমোদনের আগে তথ্য মিলিয়ে দেখুন এবং সমস্যায় প্রমাণসহ দ্রুত যোগাযোগ করুন। সচেতন ব্যবহারই ডিজিটাল পেমেন্টকে দৈনন্দিন জীবনের নির্ভরযোগ্য সহায়ক করে তুলতে পারে।