একসময় কেনাকাটা মানেই ছিল পকেটে থাকা নগদ অর্থের হিসাব। কিন্তু আধুনিক অর্থনীতিতে অর্থ ব্যবহারের ধরন অনেকটাই বদলে গেছে। এখন অনেক মানুষ প্রয়োজনীয় কেনাকাটা, অনলাইন পেমেন্ট, ভ্রমণ, এমনকি জরুরি পরিস্থিতিতেও ক্রেডিট কার্ডের ওপর নির্ভর করেন।
একটি ছোট প্লাস্টিক কার্ড বা ডিজিটাল পেমেন্ট মাধ্যম মুহূর্তের মধ্যে আপনাকে অর্থ ব্যবহারের সুযোগ দেয়। কিন্তু এই সুবিধার পেছনে রয়েছে একটি নির্দিষ্ট আর্থিক কাঠামো যেখানে রয়েছে ঋণসীমা, বিলিং সাইকেল, সুদমুক্ত সময়, পরিশোধের নিয়ম এবং বিভিন্ন ধরনের চার্জ।
এই নিবন্ধে আমরা জানব ক্রেডিট কার্ড কীভাবে কাজ করে, ব্যাংক কেন এই সুবিধা দেয়, বিল কীভাবে তৈরি হয়, কখন সুদ দিতে হয়, কী ধরনের চার্জ থাকতে পারে এবং একজন ব্যবহারকারী কীভাবে দায়িত্বশীলভাবে এটি ব্যবহার করতে পারেন।
ক্রেডিট কার্ড কী?
সহজ ভাষায়, ক্রেডিট কার্ড হলো ব্যাংক বা আর্থিক প্রতিষ্ঠানের দেওয়া একটি নির্দিষ্ট ঋণসীমার সুবিধা যার মাধ্যমে একজন গ্রাহক নিজের কাছে থাকা অর্থ ব্যবহার না করেও নির্দিষ্ট সীমার মধ্যে কেনাকাটা বা পেমেন্ট করতে পারেন।
ডেবিট কার্ডের ক্ষেত্রে সরাসরি নিজের ব্যাংক অ্যাকাউন্টের টাকা খরচ হয়। কিন্তু ক্রেডিট কার্ডে প্রথমে ব্যাংক আপনার হয়ে অর্থ পরিশোধ করে এবং পরে নির্ধারিত সময়ের মধ্যে সেই অর্থ ফেরত দিতে হয়।
অর্থাৎ, ক্রেডিট কার্ড আসলে একটি স্বল্পমেয়াদি ঋণ সুবিধা।
তবে এর সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো এটি অতিরিক্ত আয় নয়। আপনার কার্ডে ১ লাখ টাকা ব্যবহারের সুযোগ থাকলেও সেই অর্থ আপনার নিজের টাকা নয়, এটি একটি নির্দিষ্ট সময়ের জন্য নেওয়া আর্থিক সুবিধা।
ক্রেডিট কার্ড কীভাবে কাজ করে?
ক্রেডিট কার্ড ব্যবস্থাটি মূলত তিনটি গুরুত্বপূর্ণ বিষয়ের ওপর নির্ভর করে:
১. ক্রেডিট লিমিট: আপনার ব্যবহারের সর্বোচ্চ সীমা
ক্রেডিট লিমিট হলো ব্যাংক নির্ধারিত সর্বোচ্চ পরিমাণ অর্থ যা আপনি কার্ডের মাধ্যমে ব্যবহার করতে পারবেন।
এই সীমা নির্ধারণের সময় ব্যাংক সাধারণত বিবেচনা করে:
- আপনার আয়
- পূর্ববর্তী ঋণ বা আর্থিক দায়
- পরিশোধের ইতিহাস
- ব্যাংকের নিজস্ব ঝুঁকি মূল্যায়ন
অনেক ব্যবহারকারী মনে করেন, বেশি ক্রেডিট লিমিট মানেই বেশি আর্থিক সক্ষমতা। কিন্তু বাস্তবে বিষয়টি ভিন্ন।
একজন ব্যক্তির প্রকৃত আর্থিক সক্ষমতা নির্ভর করে তিনি মাস শেষে কতটা স্বাচ্ছন্দ্যে বিল পরিশোধ করতে পারবেন তার ওপর।
ক্রেডিট লিমিট হলো ব্যাংকের আস্থা, আপনার অতিরিক্ত সম্পদ নয়।
২. বিলিং সাইকেল: খরচ থেকে বিল তৈরির সময়
প্রতিটি ক্রেডিট কার্ডের একটি নির্দিষ্ট বিলিং সাইকেল থাকে। এই সময়ের মধ্যে করা সব লেনদেন একত্র করে ব্যাংক একটি স্টেটমেন্ট তৈরি করে।
এই স্টেটমেন্টে সাধারণত থাকে:
- মোট বকেয়া অর্থ
- ন্যূনতম পরিশোধযোগ্য অর্থ
- বিল পরিশোধের শেষ তারিখ
- প্রযোজ্য চার্জ
অনেক কার্ডে নির্দিষ্ট শর্ত পূরণ করলে একটি সুদমুক্ত সময় পাওয়া যায়। তবে এই সময় সব কেনাকাটার জন্য একই হয় না।
উদাহরণ হিসেবে, মাসের শুরুতে করা একটি কেনাকাটার জন্য পরিশোধের সময় তুলনামূলক বেশি হতে পারে, আর বিলিং সাইকেলের শেষ দিকে করা কেনাকাটার জন্য সময় কম হতে পারে।
তাই শুধু “৫০ দিন পর্যন্ত সুদ নেই” শুনলেই হবে না; নিজের কার্ডের নিয়ম বুঝে ব্যবহার করতে হবে।
৩. মিনিমাম ডিউ: ছোট পরিশোধের বড় ঝুঁকি
ক্রেডিট কার্ডের সবচেয়ে বেশি ভুল বোঝা বিষয়গুলোর একটি হলো Minimum Due বা ন্যূনতম পরিশোধযোগ্য অর্থ।
প্রতি মাসে ব্যাংক যখন আপনার ক্রেডিট কার্ড স্টেটমেন্ট তৈরি করে, তখন সেখানে সাধারণত একটি নির্দিষ্ট ছোট পরিমাণ অর্থ উল্লেখ থাকে, যা অন্তত পরিশোধ করতে হবে। অনেক ব্যবহারকারীর কাছে এটি সুবিধাজনক মনে হয়, কারণ পুরো বিল একসঙ্গে পরিশোধ না করেও তারা কার্ড সচল রাখতে পারেন।
কিন্তু এখানে একটি গুরুত্বপূর্ণ বিষয় রয়েছে মিনিমাম ডিউ পরিশোধ করা মানে পুরো বিল পরিশোধ করা নয়।
ধরা যাক, আপনার ক্রেডিট কার্ডের মোট বিল ৫০,০০০ টাকা। ব্যাংক যদি ন্যূনতম ৫% অর্থ পরিশোধের সুযোগ দেয়, তাহলে আপনাকে হয়তো মাত্র ২,৫০০ টাকা পরিশোধ করতে হবে।
কিন্তু বাকি ৪৭,৫০০ টাকা আপনার দায় হিসেবেই থেকে যাবে। সেই বকেয়ার ওপর ব্যাংকের নির্ধারিত নিয়ম অনুযায়ী সুদ ও অন্যান্য চার্জ যুক্ত হতে পারে।
ফলে যে সুবিধাটি প্রথমে সহজ মনে হয়েছিল, সেটিই দীর্ঘমেয়াদে আর্থিক চাপ তৈরি করতে পারে।
তাই সম্ভব হলে প্রতি মাসে সম্পূর্ণ স্টেটমেন্ট বিল পরিশোধ করা সবচেয়ে নিরাপদ অভ্যাস।
ক্রেডিট কার্ডে কি সবসময় সুদ দিতে হয়?
অনেকের ধারণা, ক্রেডিট কার্ড ব্যবহার করলেই সুদ দিতে হয়। বাস্তবে বিষয়টি কিছুটা ভিন্ন।
ক্রেডিট কার্ডের সাধারণ কেনাকাটায় অনেক ক্ষেত্রে একটি নির্দিষ্ট সময়ের জন্য সুদমুক্ত সুবিধা থাকে। তবে এই সুবিধা পাওয়ার প্রধান শর্ত হলো নির্ধারিত সময়ের মধ্যে সম্পূর্ণ বিল পরিশোধ করা।
অর্থাৎ:
- সময়মতো পুরো বিল পরিশোধ করলে → সাধারণ কেনাকাটায় সুদ এড়ানো যেতে পারে
- পুরো বিল পরিশোধ না করলে → বকেয়া অর্থের ওপর সুদ যুক্ত হতে পারে
এখানে আরেকটি বিষয় মনে রাখা জরুরি সব ধরনের লেনদেন একই নিয়মে পরিচালিত হয় না।
উদাহরণ:
- সাধারণ কেনাকাটা
- ATM থেকে নগদ টাকা উত্তোলন
- EMI সুবিধা
- বিশেষ ব্যাংক অফার
প্রতিটির জন্য আলাদা শর্ত থাকতে পারে।
সুদমুক্ত সময় বা Grace Period কীভাবে কাজ করে?
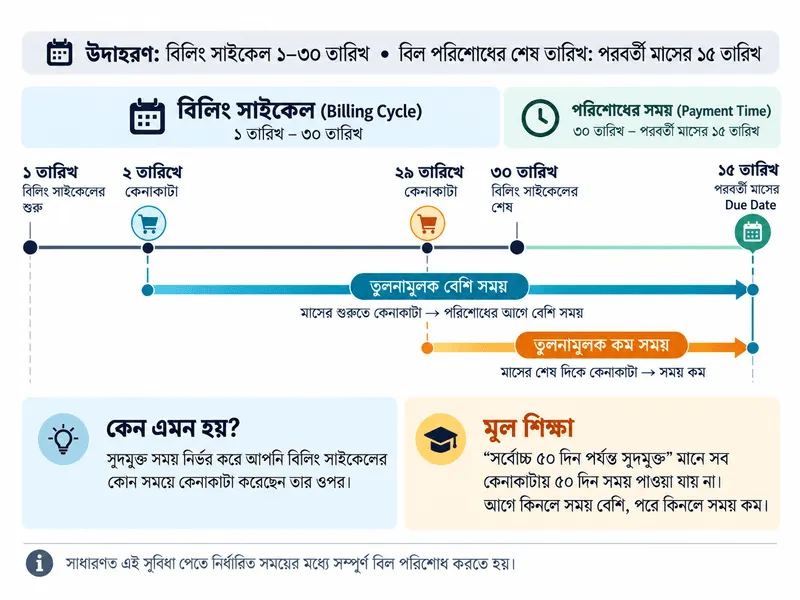
ক্রেডিট কার্ডের একটি বড় সুবিধা হলো সুদমুক্ত সময়। কিন্তু এই বিষয়টি অনেক ব্যবহারকারী ভুলভাবে বোঝেন।
অনেকে মনে করেন, কার্ড ব্যবহার করার পর সবসময় একই সংখ্যক দিন সময় পাওয়া যাবে। বাস্তবে বিষয়টি নির্ভর করে আপনি বিলিং সাইকেলের কোন সময়ে কেনাকাটা করেছেন তার ওপর।
ধরা যাক:
- একটি কার্ডের বিলিং সাইকেল: প্রতি মাসের ১ তারিখ থেকে ৩০ তারিখ
- বিল পরিশোধের শেষ তারিখ: পরবর্তী মাসের ১৫ তারিখ
এখন:
২ তারিখে কেনাকাটা করলে:
আপনি প্রায় পুরো বিলিং সাইকেল + পরিশোধের সময় পাবেন।
২৯ তারিখে কেনাকাটা করলে:
পরিশোধের আগে সময় তুলনামূলক কম পাবেন।
তাই ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে শুধু অফার বা লিমিট নয়, সময়ের হিসাব বোঝাও গুরুত্বপূর্ণ।
ক্রেডিট কার্ডের সুবিধা: কেন মানুষ এটি ব্যবহার করে?
সঠিকভাবে ব্যবহার করলে ক্রেডিট কার্ড দৈনন্দিন আর্থিক ব্যবস্থাপনায় কিছু বাস্তব সুবিধা দিতে পারে।
জরুরি পরিস্থিতিতে সাময়িক সহায়তা
হঠাৎ চিকিৎসা, ভ্রমণ বা প্রয়োজনীয় কোনো খরচের সময় হাতে পর্যাপ্ত নগদ অর্থ না থাকলে ক্রেডিট কার্ড সাময়িক সমাধান দিতে পারে।
তবে এটি মনে রাখা জরুরি ক্রেডিট কার্ড জরুরি ব্যবস্থাপনার মাধ্যম হতে পারে, কিন্তু নিয়মিত আয়ের বিকল্প নয়।
প্রতি মাসের ঘাটতি পূরণ করার জন্য কার্ড ব্যবহার করলে ধীরে ধীরে ঋণের চাপ তৈরি হতে পারে।
অনলাইন ও আন্তর্জাতিক লেনদেনে সুবিধা
বর্তমান ডিজিটাল অর্থনীতিতে অনলাইন কেনাকাটা, হোটেল বুকিং, সাবস্ক্রিপশন সার্ভিস এবং বিভিন্ন ডিজিটাল পেমেন্টে ক্রেডিট কার্ড ব্যাপকভাবে ব্যবহৃত হয়।
এটি ব্যবহারকারীদের দ্রুত ও সহজে লেনদেন করার সুযোগ দেয়।
Cashback, Reward এবং Discount সুবিধা
অনেক ক্রেডিট কার্ডে পাওয়া যায়:
- Cashback
- Reward points
- Discount offers
- Partner benefits
তবে একটি বিষয় গুরুত্বপূর্ণ শুধু অফারের জন্য অতিরিক্ত খরচ করা কখনোই আর্থিকভাবে লাভজনক নয়।
যদি ৫০০ টাকার ক্যাশব্যাক পাওয়ার জন্য প্রয়োজনের বাইরে ৫,০০০ টাকা খরচ করা হয়, তাহলে সেটি সঞ্চয় নয়; বরং অতিরিক্ত ব্যয়।
EMI সুবিধা
বড় কোনো কেনাকাটার খরচ একবারে পরিশোধ না করে কয়েক মাসের কিস্তিতে ভাগ করার সুযোগ অনেক ক্রেডিট কার্ডে থাকে।
তবে EMI নেওয়ার আগে দেখতে হবে:
- মোট কত টাকা পরিশোধ করতে হবে
- কোনো প্রসেসিং ফি আছে কি না
- সুদের হার কত
- কিস্তির সময়কাল কত
ছোট মাসিক কিস্তি সবসময় কম খরচের অর্থ নয়।
ক্রেডিট কার্ডের ঝুঁকি: সুবিধার আড়ালে যে বিষয়গুলো জানা জরুরি
ক্রেডিট কার্ডের সবচেয়ে বড় শক্তি হলো এর সুবিধা। কিন্তু একই সুবিধা যদি পরিকল্পনা ছাড়া ব্যবহার করা হয়, তাহলে এটি ধীরে ধীরে আর্থিক চাপের কারণ হয়ে উঠতে পারে।
একজন ব্যবহারকারী সাধারণত কার্ড দিয়ে খরচ করার সময় ভবিষ্যতের বিলের কথা খুব বেশি ভাবেন না। কারণ লেনদেনের মুহূর্তে ব্যাংক অ্যাকাউন্ট থেকে টাকা কমে যাচ্ছে না। এই মানসিক দূরত্বই অনেক সময় অতিরিক্ত খরচের কারণ হয়ে দাঁড়ায়।
তাই ক্রেডিট কার্ড ব্যবহারের ক্ষেত্রে শুধু সুবিধা জানা যথেষ্ট নয়; এর সম্ভাব্য ঝুঁকিগুলোও বোঝা প্রয়োজন।
সামর্থ্যের চেয়ে বেশি খরচ করার ঝুঁকি
ক্রেডিট কার্ডের মাধ্যমে আপনি এমন অর্থও ব্যবহার করতে পারেন, যা বর্তমানে আপনার হাতে নেই।
এটি একদিকে সুবিধা হলেও অন্যদিকে একটি মানসিক ফাঁদ তৈরি করতে পারে।
ছোট ছোট কেনাকাটা যেমন:
- অনলাইন শপিং
- রেস্টুরেন্ট বিল
- সাবস্ক্রিপশন
- দৈনন্দিন অতিরিক্ত খরচ
মাস শেষে একত্রিত হয়ে বড় একটি বিলে পরিণত হতে পারে।
অনেক ব্যবহারকারী আলাদা আলাদা ছোট লেনদেনকে গুরুত্ব দেন না, কিন্তু স্টেটমেন্ট হাতে পাওয়ার পর মোট খরচ দেখে অবাক হন।
একটি সহজ নিয়ম হলো:
কার্ডে যত টাকা খরচ করছেন, সেটি যদি আজই নিজের অ্যাকাউন্ট থেকে দিতে না পারেন, তাহলে সেই খরচটি পুনর্বিবেচনা করা প্রয়োজন।
শুধুমাত্র Minimum Payment-এর ওপর নির্ভর করার সমস্যা
মিনিমাম পেমেন্ট ব্যবস্থা জরুরি পরিস্থিতিতে সহায়ক হতে পারে। কিন্তু নিয়মিত অভ্যাস হিসেবে এটি ব্যবহার করলে ঋণ দীর্ঘস্থায়ী হতে পারে।
কারণ:
- মূল বকেয়া পুরোপুরি কমে না
- অতিরিক্ত সুদ যোগ হতে পারে
- পরিশোধের সময় বাড়তে পারে
- ভবিষ্যতের খরচের সক্ষমতা কমে যেতে পারে
একজন দায়িত্বশীল ব্যবহারকারীর লক্ষ্য হওয়া উচিত শুধু “বিল চালু রাখা” নয়, বরং সময়মতো সম্পূর্ণ দায় পরিশোধ করা।
ক্রেডিট কার্ডের বিভিন্ন চার্জ: কোন খরচগুলো সম্পর্কে সতর্ক থাকবেন?
অনেক মানুষ শুধু সুদের বিষয়টি নিয়ে চিন্তা করেন। কিন্তু ক্রেডিট কার্ড ব্যবহারে আরও কিছু সম্ভাব্য খরচ থাকতে পারে।
কার্ড ও ব্যাংকের নীতিমালা অনুযায়ী চার্জ ভিন্ন হতে পারে। সাধারণত যে বিষয়গুলো দেখা প্রয়োজন:
বার্ষিক বা নবায়ন ফি
অনেক ক্রেডিট কার্ড ব্যবহারের জন্য বছরে একটি নির্দিষ্ট ফি থাকতে পারে।
কিছু কার্ডে নির্দিষ্ট পরিমাণ খরচ করলে এই ফি মওকুফ করা হয়। তাই কার্ড নেওয়ার আগে শর্তগুলো বুঝে নেওয়া গুরুত্বপূর্ণ।
বিলম্ব ফি (Late Payment Fee)
নির্ধারিত তারিখের মধ্যে বিল পরিশোধ না করলে অতিরিক্ত চার্জ যুক্ত হতে পারে।
শুধু জরিমানাই নয়, দেরিতে পরিশোধের অভ্যাস ভবিষ্যতের আর্থিক ব্যবস্থাপনাতেও নেতিবাচক প্রভাব ফেলতে পারে।
নগদ টাকা উত্তোলনের চার্জ
ক্রেডিট কার্ড দিয়ে ATM থেকে টাকা তোলা সাধারণ কেনাকাটার মতো নয়।
এ ধরনের লেনদেনকে সাধারণত Cash Advance হিসেবে বিবেচনা করা হয়।
এক্ষেত্রে:
- আলাদা ফি থাকতে পারে
- সুদ দ্রুত কার্যকর হতে পারে
- সুদমুক্ত সুবিধা প্রযোজ্য নাও হতে পারে
তাই জরুরি প্রয়োজন ছাড়া ক্রেডিট কার্ড দিয়ে নগদ টাকা উত্তোলন এড়িয়ে চলা ভালো।
বিদেশি লেনদেন ও অন্যান্য ফি
বিদেশি ওয়েবসাইটে পেমেন্ট, আন্তর্জাতিক লেনদেন বা বিশেষ কিছু সেবার ক্ষেত্রে অতিরিক্ত চার্জ থাকতে পারে।
কোনো কার্ড ব্যবহারের আগে এর সম্পূর্ণ চার্জ কাঠামো জানা প্রয়োজন।
ক্রেডিট কার্ড EMI: সুবিধা নাকি অতিরিক্ত দায়?
বড় কোনো পণ্য বা সেবা কেনার সময় অনেক ব্যবহারকারী EMI সুবিধা বেছে নেন।
EMI বা Equated Monthly Instalment-এর মাধ্যমে একটি বড় অর্থকে কয়েক মাসের ছোট কিস্তিতে ভাগ করা হয়।
উদাহরণ:
ধরা যাক, একটি পণ্যের মূল্য ৬০,০০০ টাকা এবং সেটি ১২ মাসে পরিশোধ করতে হবে।
সুদ বা অতিরিক্ত ফি না থাকলে:
৬০,০০০ ÷ ১২ = ৫,০০০ টাকা প্রতি মাসে
কিন্তু বাস্তবে অনেক EMI পরিকল্পনায় থাকতে পারে:
- প্রসেসিং ফি
- সুদ
- কর
- অন্যান্য চার্জ
তাই শুধু মাসিক কিস্তির পরিমাণ দেখে সিদ্ধান্ত নেওয়া উচিত নয়।
বরং দেখতে হবে:
শেষ পর্যন্ত মোট কত টাকা পরিশোধ করতে হবে?
ক্রেডিট কার্ড বনাম ডেবিট কার্ড: মূল পার্থক্য
| বিষয় | ক্রেডিট কার্ড | ডেবিট কার্ড |
| অর্থের উৎস | ব্যাংকের অনুমোদিত ঋণসীমা | নিজের ব্যাংক অ্যাকাউন্টের অর্থ |
| পেমেন্ট | পরে ব্যাংককে পরিশোধ করতে হয় | সঙ্গে সঙ্গে অ্যাকাউন্ট থেকে কেটে যায় |
| বকেয়া | তৈরি হতে পারে | সাধারণত তৈরি হয় না |
| সুদ | বকেয়া থাকলে প্রযোজ্য হতে পারে | সাধারণত প্রযোজ্য নয় |
ডেবিট কার্ডে আপনি নিজের অর্থ ব্যবহার করেন, আর ক্রেডিট কার্ডে ব্যবহার করেন একটি নির্দিষ্ট সময়ের জন্য পাওয়া ঋণ সুবিধা।
এই পার্থক্যটি বোঝা দায়িত্বশীল ব্যবহারের প্রথম ধাপ।
কার জন্য ক্রেডিট কার্ড উপযোগী, আর কার জন্য নয়?
ক্রেডিট কার্ড সবার জন্য একই ধরনের আর্থিক সুবিধা নয়। একজন ব্যক্তির আয়, খরচের অভ্যাস, আর্থিক পরিকল্পনা এবং পরিশোধের সক্ষমতার ওপর নির্ভর করে এটি একটি কার্যকর হাতিয়ার হতে পারে, আবার অন্য কারও জন্য অপ্রয়োজনীয় আর্থিক চাপের কারণ হতে পারে।
তাই প্রশ্ন হওয়া উচিত নয় “আমার একটি ক্রেডিট কার্ড থাকা উচিত কি না?”
বরং প্রশ্ন হওয়া উচিত:
“আমি কি এই আর্থিক সুবিধাটিকে দায়িত্বশীলভাবে পরিচালনা করতে প্রস্তুত?”
যাদের জন্য ক্রেডিট কার্ড উপকারী হতে পারে
সবার আর্থিক প্রয়োজন ও খরচের অভ্যাস এক নয়। তাই ক্রেডিট কার্ড কারও জন্য সুবিধাজনক হলেও, বিশেষ কিছু ধরনের ব্যবহারকারীর ক্ষেত্রে এটি তুলনামূলকভাবে বেশি উপকারী হতে পারে।
১. যারা নিয়মিত আয় করেন এবং বিল সময়মতো পরিশোধ করতে পারেন
যাদের নির্দিষ্ট আয় রয়েছে এবং মাস শেষে সম্পূর্ণ ক্রেডিট কার্ড বিল পরিশোধ করার সক্ষমতা আছে, তাদের জন্য ক্রেডিট কার্ড সুবিধাজনক হতে পারে।
এক্ষেত্রে কার্ড ব্যবহার করে তারা:
- সহজে লেনদেন করতে পারেন
- নির্দিষ্ট সময় পর্যন্ত অর্থ ব্যবস্থাপনার সুযোগ পান
- প্রয়োজনীয় রিওয়ার্ড বা ক্যাশব্যাক সুবিধা ব্যবহার করতে পারেন
তবে মূল বিষয় হলো ব্যবহারের পরিশোধ পরিকল্পনা আগে থেকেই পরিষ্কার থাকা।
২. যারা খরচের হিসাব রাখতে অভ্যস্ত
ক্রেডিট কার্ডের স্টেটমেন্ট একটি মাসিক আর্থিক রিপোর্টের মতো কাজ করতে পারে।
এতে দেখা যায়:
- কোন খাতে কত খরচ হয়েছে
- কোথায় অপ্রয়োজনীয় ব্যয় হয়েছে
- মাসিক খরচের ধরন কেমন
যারা নিয়মিত নিজের খরচ বিশ্লেষণ করেন, তাদের জন্য এই তথ্য বাজেট পরিকল্পনায় সহায়ক হতে পারে।
৩. যারা পরিকল্পিত বড় কেনাকাটা করেন
কোনো বড় প্রয়োজনীয় কেনাকাটা, ভ্রমণ বা নির্দিষ্ট সেবার ক্ষেত্রে ক্রেডিট কার্ডের সুবিধা কাজে লাগতে পারে।
তবে শর্ত হলো:
- কেনাকাটাটি আগে থেকেই পরিকল্পনায় থাকতে হবে
- পরিশোধের অর্থ নিশ্চিত থাকতে হবে
- EMI বা অফারের প্রকৃত খরচ বুঝতে হবে
যাদের জন্য ক্রেডিট কার্ড ঝুঁকিপূর্ণ হতে পারে
ক্রেডিট কার্ড সবার জন্য সমানভাবে উপযোগী নয়। বিশেষ করে যাদের ব্যয়ের ওপর নিয়ন্ত্রণ কম বা সময়মতো বিল পরিশোধের অভ্যাস নেই, তাদের ক্ষেত্রে এটি সুবিধার চেয়ে আর্থিক ঝুঁকি বাড়াতে পারে।
১. যারা নিয়মিত আয়ের ঘাটতি পূরণ করতে কার্ড ব্যবহার করেন
ক্রেডিট কার্ড কখনোই মাসিক ঘাটতি পূরণের স্থায়ী সমাধান নয়।
যদি প্রতি মাসে:
- বেতন শেষ হয়ে যায়
- প্রয়োজনীয় খরচ চালাতে কার্ড ব্যবহার করতে হয়
- আগের বিল পরিশোধ করতে নতুন ঋণ নিতে হয়
তাহলে ক্রেডিট কার্ড আর্থিক সমস্যাকে আরও বাড়িয়ে দিতে পারে।
২. যারা খরচের নিয়ন্ত্রণ হারিয়ে ফেলেন
ক্রেডিট কার্ডে পেমেন্টের সময় সরাসরি ব্যাংক অ্যাকাউন্ট থেকে টাকা কমে না যাওয়ায় অনেকের কাছে খরচের চাপ কম মনে হয়।
এই কারণে অনেক ব্যবহারকারী প্রয়োজনের চেয়ে বেশি খরচ করে ফেলেন।
আর্থিক ব্যবস্থাপনার একটি গুরুত্বপূর্ণ নীতি হলো: যে অর্থ পরিশোধের নিশ্চয়তা নেই, সেটি খরচ করার আগে সতর্ক হওয়া।
ক্রেডিট কার্ড নেওয়ার আগে ৭টি বিষয় যাচাই করুন
ক্রেডিট কার্ড নেওয়ার সিদ্ধান্ত শুধু অফার, রিওয়ার্ড বা ক্রেডিট লিমিট দেখে নেওয়া উচিত নয়। আবেদন করার আগে এর খরচ, শর্ত এবং ব্যবহারসংক্রান্ত কয়েকটি গুরুত্বপূর্ণ বিষয় যাচাই করলে ভবিষ্যতে অপ্রয়োজনীয় চার্জ ও আর্থিক চাপ এড়ানো সহজ হয়।
১. আপনি কি পুরো বিল পরিশোধ করতে পারবেন?
প্রথম প্রশ্ন হওয়া উচিত:
“বিল আসার সময় আমার কাছে এই অর্থ থাকবে কি?”
যদি উত্তর পরিষ্কার না হয়, তাহলে কার্ড ব্যবহারের পরিকল্পনা পুনর্বিবেচনা করা প্রয়োজন।
২. সুদের হার এবং হিসাবের নিয়ম বুঝুন
শুধু সুদের হার দেখলেই হবে না।
জানতে হবে:
- কখন থেকে সুদ শুরু হয়
- কোন ধরনের লেনদেনে সুদ প্রযোজ্য
- বকেয়া থাকলে কীভাবে হিসাব করা হয়
৩. সুদমুক্ত সময়ের শর্ত জানুন
অনেক ব্যবহারকারী শুধু “সুদমুক্ত সময়” শুনে সিদ্ধান্ত নেন।
কিন্তু জানতে হবে:
- পুরো বিল পরিশোধ করতে হবে কি না
- আগের বকেয়া থাকলে সুবিধা পাওয়া যাবে কি না
- কোন ধরনের লেনদেনে এই সুবিধা প্রযোজ্য
৪. বার্ষিক ফি এবং অন্যান্য চার্জ দেখুন
একটি কার্ডের আসল খরচ শুধু সুদের মধ্যে সীমাবদ্ধ নয়।
দেখুন:
- বার্ষিক ফি
- নবায়ন ফি
- বিলম্ব চার্জ
- নগদ উত্তোলন ফি
- অন্যান্য পরিষেবা চার্জ
৫. EMI নেওয়ার আগে সম্পূর্ণ হিসাব করুন
মাসিক কিস্তি ছোট মনে হলেও মোট খরচ বেশি হতে পারে।
সবসময় তুলনা করুন:
- নগদ মূল্য
- মোট EMI পরিশোধ
- অতিরিক্ত ফি
৬. বিল পরিশোধের সময় পরিকল্পনা করুন
শেষ মুহূর্তে বিল পরিশোধ করলে অনেক সময় দেরি হওয়ার ঝুঁকি থাকে।
ভালো অভ্যাস হলো:
- আগেই পেমেন্ট করা
- রিমাইন্ডার সেট করা
- অটো পেমেন্ট চালু করলে সেটি পুরো বিলের জন্য কি না যাচাই করা
৭. নিজের ব্যবহারের সঙ্গে মিলিয়ে কার্ড নির্বাচন করুন
শুধু বেশি অফার বা বড় ক্রেডিট লিমিট দেখে কার্ড নির্বাচন করা উচিত নয়।
যদি আপনি খুব কম ব্যবহার করেন, তাহলে উচ্চ বার্ষিক ফি যুক্ত কার্ড আপনার জন্য কার্যকর নাও হতে পারে।
কার্ড নির্বাচন করুন আপনার বাস্তব প্রয়োজন অনুযায়ী।
নিরাপদে ক্রেডিট কার্ড ব্যবহারের নিয়ম
ডিজিটাল লেনদেন বাড়ার সঙ্গে সঙ্গে নিরাপত্তার বিষয়টিও গুরুত্বপূর্ণ হয়ে উঠেছে।
নিরাপদ ব্যবহারের জন্য:
- PIN, OTP এবং CVV কারও সঙ্গে শেয়ার করবেন না
- সন্দেহজনক লিংকে কার্ড তথ্য দেবেন না
- নিয়মিত স্টেটমেন্ট যাচাই করুন
- অজানা লেনদেন দেখলে দ্রুত ব্যাংকের সঙ্গে যোগাযোগ করুন
- কার্ড হারালে দ্রুত ব্লক করুন
- বিল পরিশোধের তারিখ মনে রাখুন
এছাড়া অটো পেমেন্ট সুবিধা ব্যবহার করলে নিশ্চিত করুন যে সেটি শুধু ন্যূনতম অর্থ নয়, বরং প্রয়োজন অনুযায়ী সম্পূর্ণ বিল পরিশোধ করছে।
নিষ্কর্ষ
ক্রেডিট কার্ড নিজে কোনো সমস্যা নয়। সমস্যা তৈরি হয় যখন এটি পরিকল্পনাহীন খরচের মাধ্যম হয়ে ওঠে।
একজন দায়িত্বশীল ব্যবহারকারী ক্রেডিট কার্ডকে দেখেন:
- সুবিধাজনক পেমেন্ট মাধ্যম হিসেবে
- আর্থিক ব্যবস্থাপনার একটি উপায় হিসেবে
- সাময়িক অর্থ ব্যবস্থাপনার সুযোগ হিসেবে
অন্যদিকে, অসচেতন ব্যবহারকারী এটিকে অতিরিক্ত খরচের সুযোগ হিসেবে ব্যবহার করতে পারেন।
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো ক্রেডিট কার্ডের সীমা নয়, নিজের পরিশোধের সক্ষমতা বোঝা।
আপনার কার্ডে কত টাকা খরচ করার সুযোগ আছে, সেটি বড় বিষয় নয়।
বড় বিষয় হলো:
মাস শেষে সেই অর্থ দায়িত্বের সঙ্গে পরিশোধ করার সক্ষমতা আপনার আছে কি না।
সঠিক পরিকল্পনা, নিয়মিত হিসাব এবং দায়িত্বশীল ব্যবহারের মাধ্যমে ক্রেডিট কার্ড একটি কার্যকর কার্যকর আর্থিক ব্যবস্থাপনার হাতিয়ার হয়ে উঠতে পারে। কিন্তু আর্থিক শৃঙ্খলা ছাড়া একই সুবিধা ধীরে ধীরে বোঝায় পরিণত হতে পারে।
অর্থ ব্যবস্থাপনার মূল শিক্ষা তাই সহজ:
যে অর্থ আপনার নয়, সেটি ব্যবহারের আগে তার দায়িত্ব বুঝুন।