সুপারশপের কাউন্টার, এটিএম বুথ কিংবা অনলাইন কেনাকাটা, একটি কার্ডেই মিটছে দৈনন্দিন লেনদেনের অনেক প্রয়োজন। কিন্তু পেমেন্টের সুবিধা যত সহজ, টাকা কাটার নিয়ম, ব্যবহারের সীমা ও নিরাপত্তা নিয়ে প্রশ্নও তত জরুরি। ডেবিট কার্ড নেওয়ার আগে কোন বিষয়গুলো জানা দরকার, তা পরিষ্কার থাকলে অপ্রত্যাশিত খরচ ও লেনদেনের বিভ্রান্তি অনেকটাই এড়ানো যায়।
এই নিবন্ধে আমরা ডেবিট কার্ডের মৌলিক ধারণা, এর কাজের প্রক্রিয়া এবং ক্রেডিট কার্ড, এটিএম কার্ড এর পার্থক্য তুলে ধরব। পাশাপাশি আলোচনা করব সম্ভাব্য ফি, কার্ড পাওয়ার পদ্ধতি, সক্রিয়করণের নিয়ম এবং নিরাপদ ব্যবহারের কিছু বাস্তবসম্মত পরামর্শ।
ডেবিট কার্ড কী?
ডেবিট কার্ড হলো ব্যাংক হিসাবের সঙ্গে যুক্ত একটি পেমেন্ট কার্ড যার মাধ্যমে সেই হিসাবে থাকা ব্যবহারযোগ্য অর্থ দিয়ে কেনাকাটা, পেমেন্ট বা নগদ উত্তোলন করা যায়। সাধারণত সঞ্চয়ী বা চলতি হিসাবের বিপরীতে ব্যাংক এই কার্ড দেয়।
দেখতে ডেবিট কার্ড অনেকটা ক্রেডিট কার্ডের মতো হলেও এর মূল পার্থক্য অর্থের উৎসে। ক্রেডিট কার্ডে সাধারণত ব্যাংকের দেওয়া ঋণসীমা ব্যবহার করা হয়, আর ডেবিট কার্ডে খরচ হয় গ্রাহকের নিজের ব্যাংক অ্যাকাউন্টে থাকা অর্থ। অর্থাৎ, ডেবিট কার্ড আপনাকে নতুন অর্থ ধার দেয় না, এটি আপনার নিজের ব্যাংক অ্যাকাউন্টে থাকা অর্থ ব্যবহারের একটি সহজ ও সুবিধাজনক মাধ্যম।
ডেবিট কার্ড কীভাবে কাজ করে?
দোকানের পয়েন্ট অব সেল বা POS মেশিনে কার্ড ব্যবহার কিংবা অনলাইনে পেমেন্ট করার পর সাধারণত কয়েকটি ধাপে লেনদেন সম্পন্ন হয়:
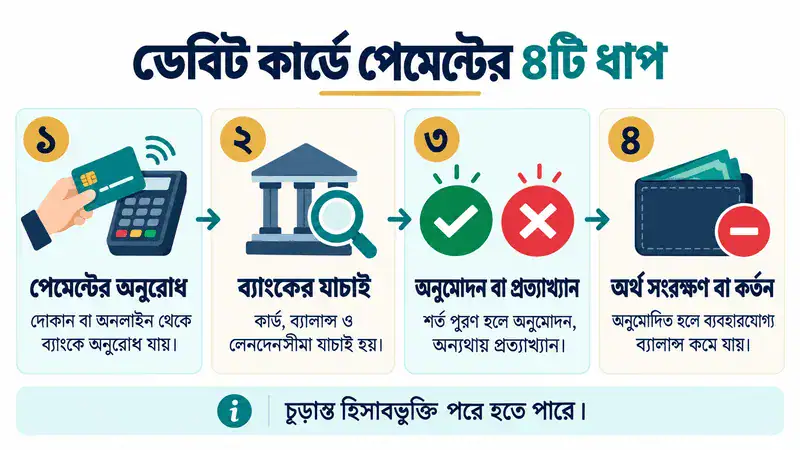
১. পেমেন্টের অনুরোধ যায়: বিক্রেতার পেমেন্ট ব্যবস্থা কার্ডের মাধ্যমে নির্দিষ্ট অর্থ পরিশোধের অনুরোধ পাঠায়।
২. ব্যাংক যাচাই করে: কার্ড সক্রিয় কি না, পর্যাপ্ত ব্যবহারযোগ্য অর্থ আছে কি না এবং লেনদেনটি অনুমোদিত সীমার মধ্যে কি না, তা পরীক্ষা করা হয়।
৩. অনুমোদন বা প্রত্যাখ্যান আসে: প্রয়োজনীয় শর্ত পূরণ হলে লেনদেন অনুমোদিত হয়।
৪. অর্থ কাটা বা সাময়িকভাবে সংরক্ষিত হয়: অনুমোদনের সময়ই ব্যবহারযোগ্য ব্যালান্স সাধারণত কমে যায়; চূড়ান্ত হিসাবভুক্তি পরে হতে পারে।
হিসাবে টাকা আছে, তবু পেমেন্ট হচ্ছে না কেন?
অ্যাকাউন্টে দেখানো মোট ব্যালান্স এবং Available Balance, অর্থাৎ ব্যবহারযোগ্য ব্যালান্স সব সময় এক নয়। কিছু অর্থ আগের লেনদেনের জন্য আটকে থাকতে পারে, অথবা হিসাবের কোনো সীমাবদ্ধতার কারণে ব্যবহার করা নাও যেতে পারে।
এ ছাড়া পেমেন্ট ব্যর্থ হতে পারে যদি:
- দৈনিক বা প্রতি লেনদেনের সীমা অতিক্রম করে।
- অনলাইন বা আন্তর্জাতিক ব্যবহার বন্ধ থাকে।
- কার্ডের মেয়াদ শেষ হয় বা কার্ড ব্লক থাকে।
- PIN, কার্ডের তথ্য বা প্রয়োজনীয় যাচাই ভুল হয়।
- ব্যাংক, নেটওয়ার্ক বা বিক্রেতার ব্যবস্থায় সমস্যা থাকে।
একই পেমেন্ট বারবার দেওয়ার আগে অ্যাপ বা SMS-এ আগের লেনদেনের অবস্থা দেখে নিন।
ডেবিট কার্ড দিয়ে কী কী করা যায়?
কার্ডের সুবিধা, ব্যাংকের অনুমোদন এবং গ্রহণযোগ্য নেটওয়ার্ক অনুযায়ী ব্যবহার ভিন্ন হতে পারে।
এটিএম থেকে নগদ উত্তোলন
নিজের ব্যাংক বা সমর্থিত অন্য ব্যাংকের এটিএম থেকে টাকা তোলা যায়। তবে কোন বুথে কত চার্জ এবং দিনে সর্বোচ্চ কত টাকা তোলা যাবে, তা আগে জানা দরকার।
ব্যালান্স থাকলেও একটি লেনদেনে পুরো অর্থ তোলা যাবে, এমন নিশ্চয়তা নেই। কার্ডের সীমার পাশাপাশি বুথের নিজস্ব সীমাও প্রভাব ফেলতে পারে।
দোকানে ও অনলাইনে পেমেন্ট
সমর্থিত দোকান, রেস্টুরেন্ট বা অন্যান্য প্রতিষ্ঠানে POS মেশিনে পেমেন্ট করা যায়। কার্ড ও টার্মিনাল উপযোগী হলে কন্ট্যাক্টলেস পেমেন্টও সম্ভব।
অনলাইন ব্যবহারের অনুমতি থাকলে কেনাকাটা বা সমর্থিত সেবার বিল দেওয়া যায়। অনেক পেমেন্টে OTP বা অন্য যাচাই লাগে, তবে প্রতিটি লেনদেনে একই পদ্ধতি থাকবে না।
সাবস্ক্রিপশনের ক্ষেত্রে সতর্কতা: একবার অনুমতি দেওয়ার পর কোনো সেবা পরবর্তী মাসেও স্বয়ংক্রিয়ভাবে টাকা কাটতে পারে। ব্যবহার বন্ধ করতে চাইলে সেবাদাতার কাছে সাবস্ক্রিপশন বাতিলের নিয়ম অনুসরণ করুন; শুধু অ্যাপ মুছে ফেললে পেমেন্ট বন্ধ নাও হতে পারে।
বিদেশে ও বিদেশি ওয়েবসাইটে ব্যবহার
সব ডেবিট কার্ড আন্তর্জাতিক লেনদেনের জন্য উপযোগী নয়। বাংলাদেশে এ সুবিধা পেতে উপযুক্ত কার্ড, ব্যাংকের অনুমোদন এবং প্রযোজ্য বৈদেশিক মুদ্রার নিয়ম পূরণ করতে হয়।
উদাহরণ হিসেবে, BRAC Bank-এর মাল্টিকারেন্সি ডেবিট কার্ডের শর্তে আন্তর্জাতিক POS, অনলাইন পেমেন্ট ও এটিএম ব্যবহারের জন্য কেন্দ্রীয় ব্যাংকের নিয়ম অনুযায়ী পাসপোর্ট এনডোর্সমেন্টের কথা বলা হয়েছে।
বিদেশি পেমেন্টের আগে যাচাই করুন:
- কার্ডে আন্তর্জাতিক ব্যবহার ও ই-কমার্স চালু আছে কি না।
- প্রয়োজনীয় এনডোর্সমেন্ট ও অনুমোদিত সীমা কার্যকর আছে কি না।
- পেমেন্টের ধরন ব্যাংকের নিয়মে অনুমোদিত কি না।
- মুদ্রা রূপান্তরের হার ও অতিরিক্ত চার্জ কত।
কার্ডে Visa বা Mastercard লেখা থাকলেই সব বিদেশি পেমেন্ট করা যাবে, এমন ধরে নেওয়া ঠিক নয়।
ডেবিট কার্ডের বিল ও সুদ: কী জানা দরকার?
সাধারণ ডেবিট কার্ডে নিজের অর্থ খরচ হওয়ায় ক্রেডিট কার্ডের মতো পরে শোধ করার কেনাকাটার বিল, মিনিমাম ডিউ বা সুদমুক্ত সময় থাকে না। তবে ব্যাংক স্টেটমেন্টে লেনদেন ও প্রযোজ্য চার্জের হিসাব দেখা যায়।
নিজের জমা টাকা দিয়ে পেমেন্ট করার জন্য সাধারণত ঋণের সুদ দিতে হয় না। কিন্তু সুদ না থাকা এবং কোনো খরচ না থাকা এক বিষয় নয়।
ব্যাংক হিসাবে আলাদা অনুমোদিত ওভারড্রাফট সুবিধা থাকলে জমা অর্থের অতিরিক্ত ব্যবহার সম্ভব হতে পারে। সেটি একটি পৃথক ঋণব্যবস্থা, যার সুদ ও চার্জ নিজস্ব শর্তে নির্ধারিত হয়।
আমানতের ওপর পাওয়া সুদ, ঋণের সুদ ও সেবার ফি আলাদা বিষয়।
ডেবিট কার্ডে কী কী চার্জ থাকতে পারে?
ব্যাংক, কার্ড ও হিসাবের ধরন অনুযায়ী খরচ বদলায়। তাই শুধু কার্ডের নাম দেখে সিদ্ধান্ত না নিয়ে সর্বশেষ Schedule of Charges, অর্থাৎ ফি ও চার্জের তালিকা দেখুন।
| সম্ভাব্য খরচ | কখন প্রযোজ্য হতে পারে |
| ইস্যু, বার্ষিক বা নবায়ন ফি | কার্ড নেওয়া বা চালু রাখার জন্য |
| অন্য ব্যাংকের এটিএম ফি | নিজ ব্যাংকের বাইরে নগদ উত্তোলনে |
| কার্ড প্রতিস্থাপন ফি | হারানো, নষ্ট বা নির্দিষ্ট কারণে নতুন কার্ড নিলে |
| PIN পুনরায় ইস্যুর ফি | ব্যাংকের নির্ধারিত সেবা নিলে |
| লেনদেনের SMS বা অ্যালার্ট ফি | সংশ্লিষ্ট সেবার শর্ত অনুযায়ী |
| বিদেশি লেনদেনের খরচ | মুদ্রা রূপান্তর, বিদেশি এটিএম বা আন্তর্জাতিক ব্যবহারে |
| প্রযোজ্য কর বা VAT | সংশ্লিষ্ট ফি ও সেবার ওপর নিয়ম অনুযায়ী |
সব কার্ডে সব ফি থাকে না। যেমন, Eastern Bank-এর ডেবিট কার্ডের প্রকাশিত চার্জ তালিকায় কার্ড প্রতিস্থাপন, লেনদেনের অ্যালার্টসহ বিভিন্ন সেবার খরচ আলাদা করে দেখানো হয়েছে। এই তালিকা একটি নির্দিষ্ট পণ্যের উদাহরণ, সব ব্যাংকের জন্য অভিন্ন হার নয়।
খরচের সহজ হিসাব: ধরা যাক, একটি কার্ডের বার্ষিক ফি ৬০০ টাকা এবং অন্য ব্যাংকের এটিএম ব্যবহারে প্রতিবার ২০ টাকা লাগে। বছরে ২৪ বার সেই বুথ ব্যবহার করলে, অন্যান্য খরচ বাদে মোট হবে:
৬০০ + (২৪ × ২০) = ১,০৮০ টাকা।
এটি বোঝানোর জন্য কাল্পনিক হিসাব। নিজের কার্ডের প্রকৃত ফি দিয়ে হিসাব করুন। ব্যাংক হিসাবের রক্ষণাবেক্ষণ খরচ থাকলে সেটিও কার্ডের খরচ থেকে আলাদা করে দেখুন।
ডেবিট কার্ডের সুবিধা ও সীমাবদ্ধতা
ডেবিট কার্ড নগদ অর্থ বহনের প্রয়োজন কমায় এবং দৈনন্দিন খরচের হিসাব রাখতে সাহায্য করে। তবে হিসাবে থাকা অর্থের ওপর নির্ভরতা, পেমেন্টের বাধা ও প্রতারণার ঝুঁকিও বিবেচনায় রাখা জরুরি। নিচে এর সুবিধা ও সীমাবদ্ধতা আলাদাভাবে তুলে ধরা হলো।
ডেবিট কার্ডের সুবিধা
দৈনন্দিন লেনদেন সহজ হয়: বড় অঙ্কের নগদ বহনের প্রয়োজন কমে। কার্ডে সংশ্লিষ্ট সুবিধা চালু থাকলে এটিএম থেকে টাকা তোলা, দোকানে পেমেন্ট ও অনলাইনে কেনাকাটা করা যায়।
খরচের হিসাব রাখা যায়: ব্যাংক স্টেটমেন্টে লেনদেনের তারিখ, পরিমাণ ও বিবরণ পাওয়া যায়। মাসিক বাজেটের সঙ্গে এসব তথ্য মিলিয়ে কোন খাতে খরচ বাড়ছে, তা বোঝা সহজ হয়।
সাধারণ ব্যবহারে কেনাকাটার ঋণ তৈরি হয় না: নিজের হিসাবে জমা অর্থ থেকে পেমেন্ট হয় বলে ক্রেডিট কার্ডের মতো পরে কেনাকাটার বিল পরিশোধের চাপ থাকে না।
ডেবিট কার্ডের সীমাবদ্ধতা ও ঝুঁকি
হিসাবে পর্যাপ্ত অর্থ থাকা প্রয়োজন: সাধারণত ব্যবহারযোগ্য ব্যালান্সের বেশি খরচ করা যায় না। ফলে জরুরি প্রয়োজনে হিসাবে পর্যাপ্ত অর্থ না থাকলে পেমেন্ট করা সম্ভব নাও হতে পারে।
সঞ্চয় ফুরিয়ে যাওয়ার ঝুঁকি থাকে: খরচের সীমা না রাখলে ভাড়া, চিকিৎসা বা অন্য জরুরি প্রয়োজনের জন্য রাখা অর্থও খরচ হয়ে যেতে পারে।
সব জায়গায় ব্যবহার করা যায় না: কার্ড নেটওয়ার্ক, বিক্রেতার নীতি বা ব্যাংকের অনুমতির কারণে কোনো পেমেন্ট আটকে যেতে পারে। ভ্রমণ বা জরুরি কেনাকাটায় বিকল্প পেমেন্ট মাধ্যম রাখা কাজে আসে।
অননুমোদিত লেনদেনে নিজের অর্থ আটকে যেতে পারে: প্রতারণামূলক পেমেন্ট হলে ব্যাংক হিসাবের ব্যবহারযোগ্য অর্থ সরাসরি কমে যেতে পারে। অভিযোগ তদন্ত ও অর্থ ফেরতের সময় ব্যাংক, কার্ড নেটওয়ার্ক এবং ঘটনার ওপর নির্ভর করে, তাই তাৎক্ষণিক ফেরত নিশ্চিত নয়।
ডেবিট কার্ড নেওয়ার আগে ৬টি বিষয় যাচাই করুন
কার্ডের সুবিধা আপনার ব্যবহার ও সম্ভাব্য খরচের সঙ্গে মিললেই সিদ্ধান্তটি কার্যকর হবে।
১. বার্ষিক মোট খরচ: কার্ড ফি, অ্যালার্ট ফি ও প্রযোজ্য কর যোগ করুন।
২. এটিএমের সহজলভ্যতা: বাসা, কর্মস্থল বা শিক্ষাপ্রতিষ্ঠানের কাছে কম খরচে টাকা তোলার সুযোগ আছে কি না দেখুন।
৩. ব্যবহারের সীমা: নগদ উত্তোলন, POS ও অনলাইন পেমেন্টের সীমা আলাদা করে জেনে নিন।
৪. প্রয়োজনীয় অনুমতি: দেশীয় ব্যবহার যথেষ্ট, নাকি আন্তর্জাতিক পেমেন্টও দরকার, তা ঠিক করুন।
৫. নিরাপত্তা নিয়ন্ত্রণ: অ্যাপ থেকে কার্ড বন্ধ, সীমা পরিবর্তন বা অনলাইন ব্যবহার নিয়ন্ত্রণের সুবিধা আছে কি না জানুন।
৬. অভিযোগের ব্যবস্থা: হারানো কার্ড ও ভুল লেনদেনের জন্য ব্যাংকের নির্ভরযোগ্য যোগাযোগ নম্বর সংরক্ষণ করুন।
আবেদনের নথি, হিসাব খোলার যোগ্যতা ও কার্ড পাওয়ার প্রক্রিয়া ব্যাংকভেদে ভিন্ন। সংশ্লিষ্ট ব্যাংকের শাখা বা অফিসিয়াল চ্যানেল থেকে বর্তমান নির্দেশনা নিন।
নিরাপদে ডেবিট কার্ড ব্যবহারের নিয়ম
কার্ডের প্রযুক্তিগত সুরক্ষার পাশাপাশি ব্যবহারকারীর সতর্কতাও জরুরি। সাইবার নিরাপত্তা ও ফিশিং সম্পর্কে ধারণা থাকলে ভুয়া লিংক ও প্রতারণামূলক অনুরোধ চিনতে সুবিধা হয়।
- PIN ও OTP কাউকে বলবেন না; কার্ড বা মানিব্যাগে PIN লিখে রাখবেন না।
- ফোন, মেসেজ বা অযাচাইকৃত লিংকে কার্ড নম্বর, CVV ও মেয়াদের তথ্য দেবেন না।
- নিজের যাচাই করা বিশ্বস্ত পেমেন্ট পাতায় প্রয়োজনীয় তথ্য দিন।
- এটিএমে PIN দেওয়ার সময় হাত দিয়ে ঢাকুন; কার্ডের স্লটে অস্বাভাবিক কিছু দেখলে ব্যবহার এড়ান।
- দোকানে কার্ড দৃষ্টির বাইরে নিতে দেবেন না।
- লেনদেনের অ্যালার্ট চালু রাখুন এবং স্টেটমেন্ট নিয়মিত মিলিয়ে দেখুন।
- প্রয়োজন না থাকলে ব্যাংকের সুবিধা অনুযায়ী আন্তর্জাতিক বা অনলাইন ব্যবহার বন্ধ রাখুন।
OTP চাওয়া ফোনকলকে ব্যাংকের পরিচয় যাচাইয়ের প্রমাণ ভাববেন না। সন্দেহ হলে কল শেষ করে কার্ডের পেছনে বা ব্যাংকের অফিসিয়াল ওয়েবসাইটে দেওয়া নম্বরে নিজে যোগাযোগ করুন।
টাকা কেটেছে, কিন্তু এটিএমে নগদ বা দোকানে পেমেন্ট পাওয়া যায়নি?
লেনদেনের সমস্যা হলে প্রথম কাজ হলো প্রমাণ রাখা এবং অবস্থা নিশ্চিত করা।
১. SMS, অ্যাপের লেনদেন, রসিদ ও রেফারেন্স নম্বর সংরক্ষণ করুন।
২. এটিএমের অবস্থান, সময় ও উত্তোলনের অঙ্ক লিখে রাখুন।
৩. ব্যাংকের অফিসিয়াল চ্যানেলে অভিযোগ করে অভিযোগ নম্বর নিন।
৪. দোকান বা অনলাইন পেমেন্ট হলে বিক্রেতার কাছেও পেমেন্টের অবস্থা যাচাই করুন।
৫. ব্যাংকের জানানো সময়ে সমাধান না হলে অভিযোগ নম্বর দিয়ে অনুসরণ করুন।
কিছু ব্যর্থ লেনদেনের অর্থ স্বয়ংক্রিয়ভাবে ফেরত আসে। তবে সব ঘটনার জন্য একই সময়সীমা ধরে নেওয়া ঠিক নয়।
অজানা লেনদেন বা হারানো কার্ডের ক্ষেত্রে অপেক্ষা না করে দ্রুত কার্ড ব্লক করুন এবং ব্যাংককে জানান। ব্যাংকের মাধ্যমে বিষয়টি সমাধান না হলে বাংলাদেশ ব্যাংকের গ্রাহক স্বার্থ সংরক্ষণ কেন্দ্রের নির্দেশনা অনুসরণ করতে পারেন। কর্মদিবসে অফিস সময়ে অভিযোগ বা অনুসন্ধানের হটলাইন ১৬২৩৬।
ডেবিট কার্ড সম্পর্কে সাধারণ প্রশ্ন
অ্যাকাউন্টে টাকা না থাকলে কি ব্যবহার করা যায়?
সাধারণত পর্যাপ্ত ব্যবহারযোগ্য অর্থ না থাকলে লেনদেন অনুমোদিত হয় না। আলাদা অনুমোদিত ওভারড্রাফট থাকলে তার নিজস্ব নিয়ম প্রযোজ্য হবে।
ডেবিট কার্ডে কি EMI করা যায়?
সব ডেবিট কার্ডে EMI থাকে না। ব্যাংক বা বিক্রেতার নির্দিষ্ট সুবিধা থাকলে যোগ্যতা, অনুমোদন ও মোট খরচ যাচাই করতে হবে। EMI কীভাবে হিসাব হয়, তা বুঝে অফার তুলনা করুন।
কার্ড হারালে কি ব্যাংক হিসাবের টাকা হারিয়ে যায়?
কার্ড হারানো মানেই সব টাকা হারানো নয়। তবে অননুমোদিত ব্যবহারের ঝুঁকি থাকে, তাই দ্রুত ব্লক করা জরুরি। নতুন কার্ড নেওয়ার আগে সাম্প্রতিক লেনদেনও যাচাই করুন।
কার্ডের মেয়াদ শেষ হলে কি জমা টাকা বাতিল হয়?
না। কার্ডের মেয়াদ এবং ব্যাংক হিসাবের অর্থ আলাদা বিষয়। মেয়াদ শেষ হলে ওই কার্ডের ব্যবহার বন্ধ হতে পারে; হিসাবের নিয়ম অনুযায়ী অর্থ থাকে এবং নতুন কার্ড নেওয়া যায়।
এটিএম কার্ড আর ডেবিট কার্ড কি একই?
কথাবার্তায় দুটি নাম প্রায়ই একই অর্থে ব্যবহৃত হয়। তবে শুধু এটিএম ব্যবহারের কার্ড এবং দোকান বা অনলাইনে পেমেন্টের সুবিধাসম্পন্ন ডেবিট কার্ডের সক্ষমতা এক নাও হতে পারে। নিজের কার্ডে কোন সুবিধা চালু আছে, ব্যাংকের কাছে নিশ্চিত করুন।
নিষ্কর্ষ
ডেবিট কার্ডের মূল্য শুধু দ্রুত পেমেন্টে নয়, নিজের অর্থের ওপর নিয়ন্ত্রণ বজায় রেখে লেনদেন করতে পারায়। সেই সুবিধা কাজে লাগাতে কার্ডের চার্জ, ব্যবহারযোগ্য ব্যালান্স, লেনদেনসীমা ও অভিযোগের পথ জানা প্রয়োজন।
কার্ড বেছে নিন বাস্তব প্রয়োজনের ভিত্তিতে, জরুরি অর্থ খরচের বাইরে রাখুন এবং সন্দেহজনক লেনদেন দেখলে দ্রুত ব্যবস্থা নিন। সহজ পেমেন্ট তখনই ভালো আর্থিক সিদ্ধান্ত হয়, যখন তার খরচ ও নিরাপত্তা দুটোই আপনার জানা থাকে।