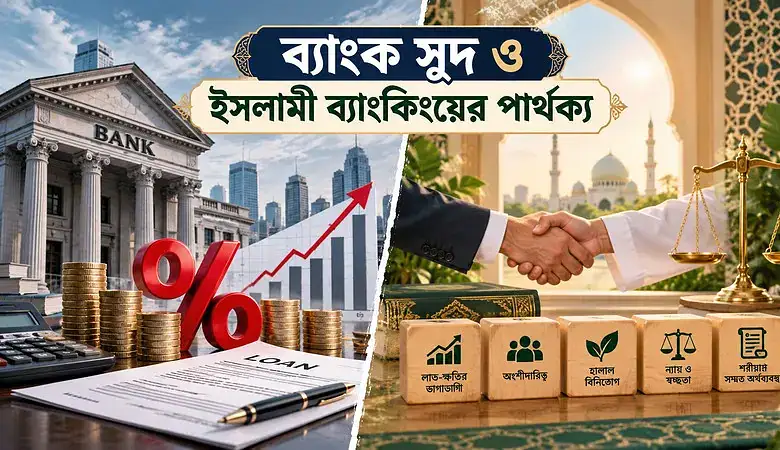
আধুনিক অর্থনীতিতে ব্যাংকিং ব্যবস্থা মানুষের সঞ্চয়, বিনিয়োগ ও আর্থিক পরিকল্পনার একটি গুরুত্বপূর্ণ অংশ। তবে অর্থ ব্যবস্থাপনার বিভিন্ন পদ্ধতি নিয়ে সমাজে দীর্ঘদিন ধরে আলোচনা, প্রশ্ন ও মতভেদ রয়েছে। বিশেষ করে ব্যাংক সুদ এবং ইসলামী ব্যাংকিংয়ের ধারণা, কার্যপ্রণালী ও মূলনীতির পার্থক্য নিয়ে সাধারণ মানুষের মধ্যে আগ্রহ ক্রমেই বাড়ছে।
এই নিবন্ধে আমরা বিষয় দুটির মৌলিক দিক, কাঠামো এবং বৈশিষ্ট্য বিশ্লেষণ করব যাতে পাঠক ব্যাংক সুদ ও ইসলামী ব্যাংকিংয়ের মধ্যে বিদ্যমান পার্থক্যগুলো সহজভাবে বুঝতে পারেন।
ব্যাংক সুদ কী?
ব্যাংক সুদ হলো অর্থ ব্যবহারের বিনিময়ে নির্ধারিত অতিরিক্ত অর্থ যা চুক্তি অনুযায়ী প্রদান বা গ্রহণ করা হয়। সাধারণভাবে ব্যাংক যখন কোনো ব্যক্তি বা প্রতিষ্ঠানকে ঋণ দেয়, তখন মূল টাকার পাশাপাশি একটি নির্দিষ্ট হারে অতিরিক্ত অর্থ ফেরত নেয়। আবার গ্রাহক ব্যাংকে টাকা জমা রাখলে সেই অর্থ ব্যবহারের বিনিময়ে ব্যাংক গ্রাহককে সুদ প্রদান করতে পারে।
সহজভাবে বললে, সুদভিত্তিক ব্যাংকিং ব্যবস্থায় অর্থ ব্যবহারের সময়, পরিমাণ এবং নির্ধারিত হারের ওপর ভিত্তি করে অতিরিক্ত অর্থ হিসাব করা হয়।
তবে বাস্তব ব্যাংকিং ব্যবস্থায় সুদের হিসাব বিভিন্ন পদ্ধতিতে হতে পারে। যেমন: দৈনিক স্থিতি, মাসিক হিসাব, চক্রবৃদ্ধি পদ্ধতি বা ঋণের নির্দিষ্ট কিস্তি কাঠামোর ওপর ভিত্তি করে সুদ নির্ধারণ করা হয়।
ব্যাংক সুদ কীভাবে কাজ করে?
সুদভিত্তিক ব্যাংক মূলত আমানত সংগ্রহ করে এবং সেই অর্থের একটি অংশ ঋণ বা বিনিয়োগে ব্যবহার করে আয় করে। ব্যাংকের আয়ের প্রধান উৎসগুলোর মধ্যে ঋণের সুদ অন্যতম।
প্রক্রিয়াটি সাধারণত এমন:
- গ্রাহক ব্যাংকে টাকা জমা রাখেন।
- ব্যাংক সেই অর্থ বিভিন্ন ঋণ ও বিনিয়োগে ব্যবহার করে।
- ঋণগ্রহীতার কাছ থেকে সুদসহ অর্থ সংগ্রহ করে।
- আমানতকারীদের নির্ধারিত নিয়ম অনুযায়ী সুদ প্রদান করে।
- আয় ও ব্যয়ের পার্থক্য থেকে ব্যাংকের আয় তৈরি হয়।
এখানে ব্যাংক ও গ্রাহকের সম্পর্ক মূলত ঋণদাতা এবং ঋণগ্রহীতার সম্পর্কের ওপর ভিত্তি করে গড়ে ওঠে।
তবে একটি গুরুত্বপূর্ণ বিষয় হলো ব্যাংকের মোট আয় মানেই তার নিট লাভ নয়। সুদ আয় থেকে কর্মচারীদের বেতন, প্রযুক্তি খরচ, শাখা পরিচালনা, কর এবং অন্যান্য ব্যয় বাদ দেওয়ার পর প্রকৃত লাভ নির্ধারিত হয়।
ইসলামী ব্যাংকিং কী?
ইসলামী ব্যাংকিং হলো এমন একটি আর্থিক ব্যবস্থা যা ইসলামী শরিয়াহর নীতিমালা অনুসরণ করে পরিচালিত হয়। এই ব্যবস্থায় অর্থায়ন, বিনিয়োগ এবং ব্যাংকিং কার্যক্রম পরিচালনার ক্ষেত্রে নির্দিষ্ট কিছু নীতি অনুসরণ করা হয়।
ইসলামী ব্যাংকিংয়ের মূল বৈশিষ্ট্য হলো এখানে প্রচলিত সুদভিত্তিক ঋণ ব্যবস্থার পরিবর্তে পণ্য ক্রয়-বিক্রয়, সম্পদ ভাড়া, অংশীদারি এবং অন্যান্য অনুমোদিত চুক্তির মাধ্যমে অর্থনৈতিক কার্যক্রম পরিচালনা করা হয়।
অর্থাৎ, ইসলামী ব্যাংকিংয়ে শুধু অর্থের বিনিময়ে অতিরিক্ত অর্থ নেওয়ার বিষয়টি বিবেচনা করা হয় না, বরং লেনদেনের ধরন, সম্পদের মালিকানা, ঝুঁকি এবং পক্ষগুলোর দায়িত্বও গুরুত্বপূর্ণ বিষয় হিসেবে বিবেচিত হয়।
ইসলামী ব্যাংকিংয়ের মূলনীতি
ইসলামী ব্যাংকিং কয়েকটি মৌলিক নীতির ওপর ভিত্তি করে পরিচালিত হয়।
সুদ (রিবা) পরিহার
ইসলামী ব্যাংকিং ব্যবস্থায় সুদভিত্তিক লেনদেন গ্রহণযোগ্য নয়। অর্থাৎ, শুধু অর্থ ধার দেওয়ার বিনিময়ে নির্ধারিত অতিরিক্ত অর্থ গ্রহণের পরিবর্তে বিক্রয়, ভাড়া বা অংশীদারিত্বভিত্তিক চুক্তির মাধ্যমে আয় করার ব্যবস্থা রাখা হয়।
এখানে মূল বিষয় হলো আয়ের উৎস কী এবং সেই আয় কোন ধরনের চুক্তির মাধ্যমে তৈরি হচ্ছে।
লাভ ও লোকসানের অংশীদারি
ইসলামী অর্থায়নের একটি গুরুত্বপূর্ণ বৈশিষ্ট্য হলো লাভ-লোকসানের অংশীদারি।
মুদারাবা ও মুশারাকার মতো চুক্তিতে একটি পক্ষ মূলধন দেয় এবং অন্য পক্ষ ব্যবসা পরিচালনা করে অথবা একাধিক পক্ষ যৌথভাবে বিনিয়োগ করে।
ব্যবসায় লাভ হলে চুক্তি অনুযায়ী তা ভাগ করা হয়। আবার স্বাভাবিক ব্যবসায়িক লোকসানের ক্ষেত্রে নির্দিষ্ট নিয়ম অনুসরণ করা হয়।
বাস্তব সম্পদ ও সেবাভিত্তিক লেনদেন
ইসলামী ব্যাংকিংয়ে অর্থায়নের সঙ্গে বাস্তব সম্পদের সম্পর্ক থাকা গুরুত্বপূর্ণ।
যেমন:
- ব্যাংক কোনো পণ্য কিনে গ্রাহকের কাছে মুনাফাসহ বিক্রি করতে পারে।
- কোনো সম্পদ কিনে নির্দিষ্ট সময়ের জন্য ভাড়া দিতে পারে।
- কোনো ব্যবসায় অংশীদার হতে পারে।
এখানে ব্যাংকের আয় তৈরি হয় একটি বাস্তব লেনদেনের মাধ্যমে।
নিষিদ্ধ খাতে অর্থায়ন না করা
ইসলামী ব্যাংকিংয়ে নির্দিষ্ট কিছু ব্যবসা বা কার্যক্রমে অর্থায়ন করা হয় না, যেগুলো শরিয়াহ অনুযায়ী নিষিদ্ধ হিসেবে বিবেচিত।
এর মধ্যে সাধারণত উল্লেখ করা হয়:
- জুয়া সম্পর্কিত ব্যবসা
- মদ ও মাদক ব্যবসা
- অন্যান্য নিষিদ্ধ কার্যক্রম
ইসলামী ব্যাংকের প্রধান অর্থায়ন পদ্ধতি
ইসলামী ব্যাংক বিভিন্ন ধরনের চুক্তির মাধ্যমে গ্রাহককে অর্থায়ন করে থাকে। এর মধ্যে উল্লেখযোগ্য হলো:
মুরাবাহা: মুনাফাসহ পণ্য বিক্রয়
মুরাবাহা হলো এমন একটি বিক্রয় পদ্ধতি যেখানে ব্যাংক প্রথমে কোনো পণ্য কিনে নিজের মালিকানায় নেয় এবং পরে সেই পণ্য গ্রাহকের কাছে নির্ধারিত মুনাফাসহ বিক্রি করে।
এখানে ব্যাংকের আয় আসে পণ্য বিক্রির মুনাফা থেকে।
উদাহরণ:
ধরা যাক, ব্যাংক একটি পণ্য ১,০০,০০০ টাকায় কিনল।
চুক্তি অনুযায়ী মুনাফা নির্ধারণ করা হলো ১০ শতাংশ।
মুনাফা:
১,০০,০০০ × ১০ ÷ ১০০
= ১০,০০০ টাকা
তাহলে বিক্রয়মূল্য হবে:
১,০০,০০০ + ১০,০০০
= ১,১০,০০০ টাকা
গ্রাহক এই অর্থ এককালীন বা কিস্তিতে পরিশোধ করতে পারেন।
তবে গুরুত্বপূর্ণ বিষয় হলো ব্যাংককে প্রকৃতপক্ষে পণ্য ক্রয়, মালিকানা গ্রহণ এবং বিক্রয়ের প্রক্রিয়া সম্পন্ন করতে হয়। শুধু কাগজে পণ্য দেখিয়ে অর্থ প্রদান করলে চুক্তির মূল উদ্দেশ্য পূরণ হয় না।
ইজারা: সম্পদ ভাড়ার মাধ্যমে অর্থায়ন
ইজারা হলো এমন একটি ব্যবস্থা যেখানে একটি সম্পদের মালিকানা এক পক্ষের কাছে থাকে এবং অন্য পক্ষ নির্দিষ্ট শর্তে সেটি ব্যবহারের জন্য ভাড়া প্রদান করে।
উদাহরণ:
একটি ব্যাংক একটি গাড়ি কিনে সেটি কোনো প্রতিষ্ঠানকে নির্দিষ্ট সময়ের জন্য ব্যবহারের সুযোগ দিল। প্রতিষ্ঠানটি ব্যবহারের জন্য ভাড়া প্রদান করবে।
এখানে:
- মালিকানা ব্যাংকের কাছে থাকতে পারে।
- ব্যবহারকারী সম্পদ ব্যবহারের অধিকার পায়।
- দায়িত্ব ও ঝুঁকি চুক্তির শর্ত অনুযায়ী নির্ধারিত হয়।
মুদারাবা: মূলধন ও দক্ষতার অংশীদারি
মুদারাবা হলো এমন একটি অংশীদারি ব্যবস্থা যেখানে:
- একজন পক্ষ মূলধন প্রদান করে।
- অন্য পক্ষ ব্যবসা পরিচালনা করে।
লাভ হলে পূর্বনির্ধারিত অনুপাতে ভাগ হয়।
যেমন:
একটি ব্যবসা থেকে লাভ হলো ২০,০০০ টাকা।
চুক্তি অনুযায়ী:
- মূলধনদাতার অংশ = ৬০%
- পরিচালনাকারীর অংশ = ৪০%
তাহলে:
মূলধনদাতা পাবেন:
২০,০০০ × ৬০%
= ১২,০০০ টাকা
পরিচালনাকারী পাবেন:
২০,০০০ × ৪০%
= ৮,০০০ টাকা
এখানে নির্দিষ্ট পরিমাণ লাভ নিশ্চিত করা হয় না, বরং প্রকৃত ব্যবসায়িক ফলাফলের ওপর লাভ নির্ভর করে।
মুশারাকা: যৌথ বিনিয়োগের ব্যবস্থা
মুশারাকা হলো এমন একটি অংশীদারি ব্যবস্থা যেখানে দুই বা ততোধিক পক্ষ মূলধন বিনিয়োগ করে ব্যবসা পরিচালনা করে।
উদাহরণ:
একটি ব্যবসায়:
- ব্যাংকের বিনিয়োগ = ৬০%
- উদ্যোক্তার বিনিয়োগ = ৪০%
যদি স্বাভাবিকভাবে ১ লাখ টাকা লোকসান হয়, তাহলে:
ব্যাংকের লোকসান:
১,০০,০০০ × ৬০%
= ৬০,০০০ টাকা
উদ্যোক্তার লোকসান:
১,০০,০০০ × ৪০%
= ৪০,০০০ টাকা
ব্যাংক সুদ ও ইসলামী ব্যাংকিংয়ের মূল পার্থক্য
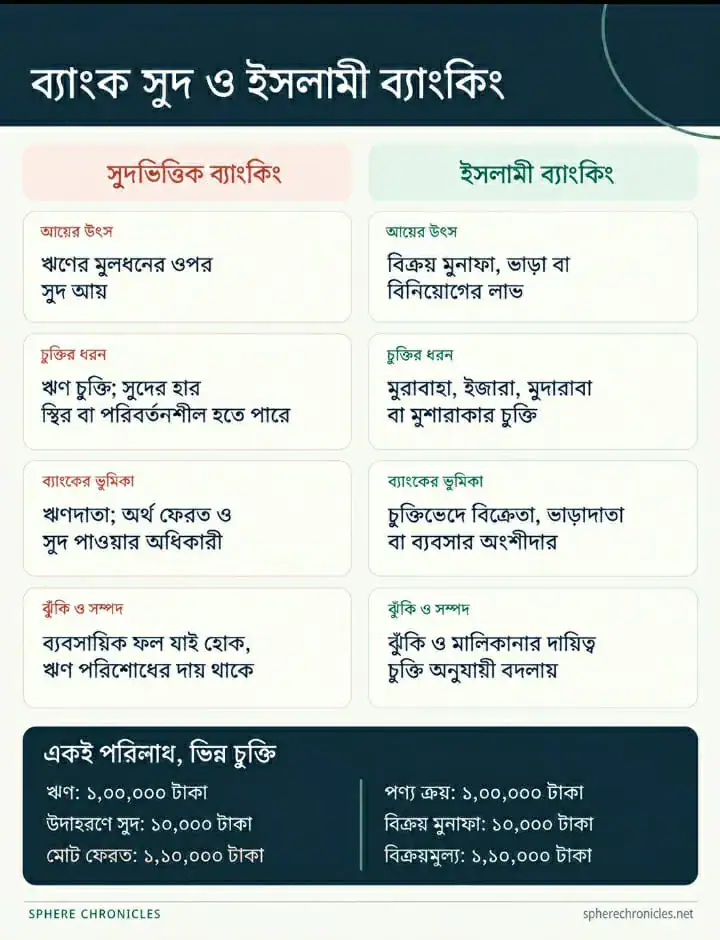
দুই ব্যবস্থার মধ্যে পার্থক্য শুধু নামের মধ্যে নয়, বরং চুক্তির ধরন, আয়ের উৎস এবং ঝুঁকি ব্যবস্থাপনার মধ্যেও রয়েছে।
| বিষয় | সুদভিত্তিক ব্যাংকিং | ইসলামী ব্যাংকিং |
| আয়ের ভিত্তি | অর্থ ঋণ দেওয়ার বিপরীতে সুদ | পণ্য বিক্রয়ের মুনাফা, ভাড়া, বিনিয়োগ বা অংশীদারি থেকে আয় |
| ব্যাংকের ভূমিকা | প্রধানত ঋণদাতা | চুক্তিভেদে বিক্রেতা, ভাড়াদাতা, বিনিয়োগকারী বা অংশীদার |
| চুক্তির ধরন | মূলত ঋণভিত্তিক চুক্তি | মুরাবাহা, ইজারা, মুশারাকা, মুদারাবা ইত্যাদি |
| আয় নির্ধারণ | নির্ধারিত বা পরিবর্তনশীল সুদের হারের ভিত্তিতে | সংশ্লিষ্ট শরিয়াহসম্মত চুক্তির শর্ত অনুযায়ী |
| ঝুঁকি | ঋণের ব্যবসায়িক ঝুঁকি সাধারণত ঋণগ্রহীতার ওপর | চুক্তির প্রকৃতি অনুযায়ী ব্যাংক ও গ্রাহকের মধ্যে ঝুঁকি বণ্টিত হতে পারে |
| সম্পদের ভূমিকা | অর্থ ও ঋণ প্রধান ভিত্তি | অনেক অর্থায়ন পদ্ধতিতে বাস্তব সম্পদ বা সেবার সঙ্গে লেনদেন যুক্ত থাকে |
ইসলামী ব্যাংক কীভাবে মুনাফা করে?
অনেকের মধ্যে একটি সাধারণ প্রশ্ন হলো যদি ইসলামী ব্যাংক সুদ নেয় না, তাহলে তারা আয় করে কীভাবে?
এর উত্তর বুঝতে হলে প্রথমে একটি বিষয় পরিষ্কার করা প্রয়োজন: ইসলামী ব্যাংকও একটি বাণিজ্যিক আর্থিক প্রতিষ্ঠান। এর উদ্দেশ্য হলো শরিয়াহসম্মত পদ্ধতিতে আয় করা এবং ব্যাংকিং সেবা প্রদান করা।
সুদভিত্তিক ব্যাংকে যেখানে অর্থ ব্যবহারের বিনিময়ে সুদ আয় তৈরি হয়, ইসলামী ব্যাংকে আয় আসে মূলত:
- পণ্য বিক্রির মুনাফা
- সম্পদ ভাড়া দেওয়ার আয়
- অংশীদারি ব্যবসার লাভ
- অনুমোদিত সেবার ফি
এর মাধ্যমে।
উদাহরণ হিসেবে, মুরাবাহা পদ্ধতিতে ব্যাংক কোনো পণ্য কিনে গ্রাহকের কাছে নির্ধারিত মুনাফায় বিক্রি করে। আবার ইজারা পদ্ধতিতে সম্পদ ব্যবহারের বিনিময়ে ভাড়া গ্রহণ করে।
তবে এখানে একটি গুরুত্বপূর্ণ বিষয় হলো বিক্রয়মূল্য এবং ব্যাংকের প্রকৃত লাভ এক বিষয় নয়। যেমন, কোনো পণ্য ১ লাখ টাকায় কিনে ১ লাখ ১০ হাজার টাকায় বিক্রি করলে অতিরিক্ত ১০ হাজার টাকা থেকে ব্যাংকের পরিচালন ব্যয়, আমানতকারীদের অংশ, ঝুঁকি ব্যবস্থাপনা এবং অন্যান্য খরচ বিবেচনা করতে হয়।
সুদ ও মুনাফার মধ্যে পার্থক্য কোথায়?
ব্যাংক সুদ এবং ইসলামী ব্যাংকের মুনাফা দুটির মধ্যে সবচেয়ে বড় পার্থক্য হলো আয়ের ভিত্তি।
সুদভিত্তিক ব্যবস্থায়:
- অর্থ ধার দেওয়া হয়।
- অর্থ ব্যবহারের জন্য নির্ধারিত অতিরিক্ত অর্থ নেওয়া হয়।
- আয় মূলত ঋণের পরিমাণ ও সুদের হারের ওপর নির্ভর করে।
অন্যদিকে ইসলামী অর্থায়নে:
- একটি নির্দিষ্ট চুক্তি সম্পন্ন হয়।
- পণ্য, সম্পদ বা ব্যবসার সঙ্গে লেনদেনের সম্পর্ক থাকে।
- আয় চুক্তির ধরন অনুযায়ী তৈরি হয়।
উদাহরণ:
একজন গ্রাহক ১ লাখ টাকা প্রয়োজন করছেন।
সুদভিত্তিক পদ্ধতিতে:
ব্যাংক তাকে ঋণ দিল এবং নির্ধারিত হারে অতিরিক্ত অর্থ ফেরত নিল।
মুরাবাহা পদ্ধতিতে:
ব্যাংক একটি পণ্য কিনে সেটি ১ লাখ ১০ হাজার টাকায় গ্রাহকের কাছে বিক্রি করল।
দুই ক্ষেত্রেই গ্রাহকের মোট পরিশোধের পরিমাণ একই হতে পারে, কিন্তু চুক্তির কাঠামো আলাদা।
অর্থাৎ, পার্থক্য শুধু টাকার অঙ্কে নয়, বরং লেনদেনের প্রকৃতি, দায়িত্ব এবং ঝুঁকির কাঠামোর মধ্যেও রয়েছে।
আমানতকারীর দৃষ্টিতে ব্যাংক সুদ ও ইসলামী ব্যাংকিং
যারা ব্যাংকে টাকা রাখেন, তাদের জন্য দুই ব্যবস্থার পার্থক্য বোঝা গুরুত্বপূর্ণ।
সুদভিত্তিক ব্যাংকে আমানত
সাধারণত:
- নির্ধারিত হারে সুদ দেওয়া হয়।
- কত টাকা ও কত সময় রাখা হয়েছে তার ওপর আয় নির্ভর করে।
- আয় আগে থেকেই হিসাব করা যায়।
উদাহরণ:
একটি এফডিআরে ৫ শতাংশ সুদের হার নির্ধারিত থাকলে গ্রাহক সম্ভাব্য আয় সম্পর্কে আগে ধারণা পান।
ইসলামী ব্যাংকে আমানত
ইসলামী ব্যাংকের কিছু আমানত মুদারাবা ভিত্তিতে পরিচালিত হয়।
এখানে:
- গ্রাহক মূলধনদাতা হিসেবে বিবেচিত হন।
- ব্যাংক অর্থ পরিচালনার দায়িত্ব নেয়।
- প্রকৃত বিনিয়োগ থেকে অর্জিত লাভ চুক্তি অনুযায়ী ভাগ হয়।
অর্থাৎ, এটি নির্দিষ্ট সুদের মতো নয়, ব্যবসায়িক ফলাফলের ওপর নির্ভরশীল।
তবে বাস্তবে অনেক ইসলামী ব্যাংক গ্রাহকদের জন্য সম্ভাব্য মুনাফার হার প্রকাশ করে থাকে। এই হারকে অনেক ক্ষেত্রে সাময়িক বা প্রভিশনাল হার হিসেবে বিবেচনা করা হয় যা চূড়ান্ত হিসাবের আগে পরিবর্তিত হতে পারে।
ঋণগ্রহীতার জন্য পার্থক্য কী?
যারা ব্যাংক থেকে অর্থায়ন নিতে চান, তাদের ক্ষেত্রে পার্থক্য আরও স্পষ্ট।
প্রচলিত ব্যাংকের ঋণ
এখানে সাধারণত:
- ব্যাংক অর্থ প্রদান করে।
- গ্রাহক নির্দিষ্ট সময়ের মধ্যে মূল টাকা ও সুদ পরিশোধ করেন।
- কিস্তির পরিমাণ সুদের হার ও ঋণের মেয়াদের ওপর নির্ভর করে।
ইসলামী ব্যাংকের অর্থায়ন
এখানে অর্থায়নের ধরন চুক্তির ওপর নির্ভর করে।
যেমন:
- পণ্য কেনার প্রয়োজন হলে মুরাবাহা।
- সম্পদ ব্যবহারের প্রয়োজন হলে ইজারা।
- ব্যবসায় বিনিয়োগ হলে মুদারাবা বা মুশারাকা।
অর্থাৎ, গ্রাহক সরাসরি “টাকা ধার” নাও পেতে পারেন, নির্দিষ্ট একটি অর্থনৈতিক লেনদেনের মাধ্যমে অর্থায়ন সম্পন্ন হয়।
বাংলাদেশে ইসলামী ব্যাংকিংয়ের গুরুত্ব
বাংলাদেশে ইসলামী ব্যাংকিং দীর্ঘদিন ধরে একটি গুরুত্বপূর্ণ ব্যাংকিং ধারায় পরিণত হয়েছে। অনেক গ্রাহক ধর্মীয় বিশ্বাস, চুক্তির ধরন এবং অর্থ ব্যবস্থাপনার পদ্ধতির কারণে ইসলামী ব্যাংকিং বেছে নেন। একই সঙ্গে ইসলামী ব্যাংকগুলোও দেশের সাধারণ ব্যাংকিং কাঠামোর মধ্যেই বাণিজ্যিক প্রতিষ্ঠান হিসেবে কাজ করে।
তবে কোনো ব্যাংক নির্বাচন করার ক্ষেত্রে শুধু ব্যাংকের নাম বা বিজ্ঞাপনের ওপর নির্ভর না করে গ্রাহকের উচিত:
- চুক্তির ধরন বোঝা
- মোট খরচ হিসাব করা
- ঝুঁকি ও দায়িত্ব সম্পর্কে জানা
- ব্যাংকের আর্থিক অবস্থার তথ্য যাচাই করা
ব্যাংক নির্বাচন করার আগে যেসব বিষয় বিবেচনা করবেন
ব্যাংক সুদভিত্তিক হোক বা ইসলামী ব্যাংকিং ব্যবস্থা যেকোনো আর্থিক সিদ্ধান্ত নেওয়ার আগে কয়েকটি বিষয় দেখা জরুরি।
১. চুক্তির ধরন বুঝুন
আপনি কি:
- ঋণ নিচ্ছেন?
- পণ্য কিনছেন?
- সম্পদ ভাড়া নিচ্ছেন?
- ব্যবসায় অংশীদার হচ্ছেন?
প্রথমে সেটি পরিষ্কার করুন।
২. মোট খরচ হিসাব করুন
শুধু সুদের হার বা মুনাফার হার দেখলেই হবে না।
দেখতে হবে:
- মোট কত টাকা পরিশোধ করতে হবে
- অতিরিক্ত ফি আছে কি না
- আগাম পরিশোধের নিয়ম কী
- বিলম্ব হলে কী হবে
৩. ব্যাংকের নির্ভরযোগ্যতা যাচাই করুন
একটি ব্যাংকের নিরাপত্তা শুধু বেশি সুদ বা বেশি মুনাফার হারের ওপর নির্ভর করে না।
বিবেচনা করুন:
- আর্থিক সক্ষমতা
- সেবার মান
- তদারকি ব্যবস্থা
- গ্রাহক সেবা
ইসলামী ব্যাংকের ক্ষেত্রে শরিয়াহ তদারকি এবং চুক্তির বাস্তব প্রয়োগও গুরুত্বপূর্ণ বিষয়।
নিষ্কর্ষ
ব্যাংক সুদ এবং ইসলামী ব্যাংকিংয়ের পার্থক্য বোঝার জন্য শুধু আয়ের পরিমাণ দেখলে বিষয়টি সম্পূর্ণ বোঝা যায় না। মূল পার্থক্য তৈরি হয় অর্থ ব্যবহারের পদ্ধতি, চুক্তির কাঠামো, সম্পদের ভূমিকা এবং ঝুঁকি বহনের নিয়মের মাধ্যমে।
সুদভিত্তিক ব্যাংকিংয়ে অর্থ ব্যবহারের বিনিময়ে নির্ধারিত সুদ প্রদান করা হয়। অন্যদিকে ইসলামী ব্যাংকিংয়ে বিক্রয়, ভাড়া এবং অংশীদারিত্বের মতো কাঠামোর মাধ্যমে আয় করার ব্যবস্থা রাখা হয়।
একজন সচেতন গ্রাহকের জন্য সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো কোনো ব্যাংকিং পণ্য গ্রহণের আগে তার শর্ত, খরচ, দায়িত্ব এবং দীর্ঘমেয়াদি প্রভাব ভালোভাবে বোঝা। সঠিক তথ্যের ভিত্তিতে নেওয়া সিদ্ধান্তই ব্যক্তিগত আর্থিক নিরাপত্তা নিশ্চিত করতে সবচেয়ে বেশি সহায়তা করে।

